公司不一定是「開著」或「關掉」兩種狀態。實務上常見的情況是:
- 負責人要出國一段時間,或專案結束、新案還沒接,短期內不會有營業收入;
- 想轉型或搬遷,打算先停一陣子再重新開始,不想走解散清算;
- 店面租約到期,新地點還沒找到。
這時可以辦理「暫停營業」(停業)。依加值型及非加值型營業稅法第31條:
營業人暫停營業,應於停業前,向主管稽徵機關申報核備;復業時,亦同。
很多人以為申報停業之後就什麼都不用管,結果停業那一期的營業稅沒報、停業期滿忘了展延,反而被加徵滯報金或處罰。停業不是「報備一下就沒事」:停業前要申報、停業當期營業稅照報、期滿前還要決定展延或復業。
停業和解散、註銷有什麼不同
| 項目 | 暫停營業(停業) | 解散、廢止(註銷) |
|---|---|---|
| 性質 | 暫時不營業,之後可以復業 | 永久結束營業 |
| 營業稅 | 停業前申報核備,每次最長1年 | 事實發生之日起15日內申請註銷稅籍登記 |
| 法源 | 營業稅法第31條、稅籍登記規則第9條 | 營業稅法第30條 |
| 公司是否存續 | 存續,各項申報義務仍在 | 進入清算,清算完結後消滅 |
| 公司名稱、統一編號 | 保留,復業後照常使用 | 清算完結後不再保留 |
| 之後想再營業 | 申報復業即可,不必重新設立公司 | 要重新設立公司 |
本文談的是第一種:公司或行號還要保留,只是暫時不營業。
第一步:停業日之前申報
停業要在停業日之前辦理,每次最長1年(稅籍登記規則第9條)。要辦的地方有兩個:
- 國稅局:申報停業核備(營業稅法第31條)。
- 公司登記機關(公司)或商業登記機關(行號):申請停業登記(公司登記辦法第3條、商業登記法第17條)。
建議兩邊同步辦理,並在停業日之前完成。
第二步:停業當期的營業稅照樣申報
依營業稅法第35條第1項,營業人不論有無銷售額,都要每2個月為一期,在次期開始15日內申報銷售額與應納(或溢付)稅額;有應納稅額的,先繳稅再申報。
停業並沒有排除這項義務。停業日所在的那一期(停業當期),仍要依期限填具營業稅申報書(401、403或404)申報。從停業開始的次期起,才不必再逐期申報。
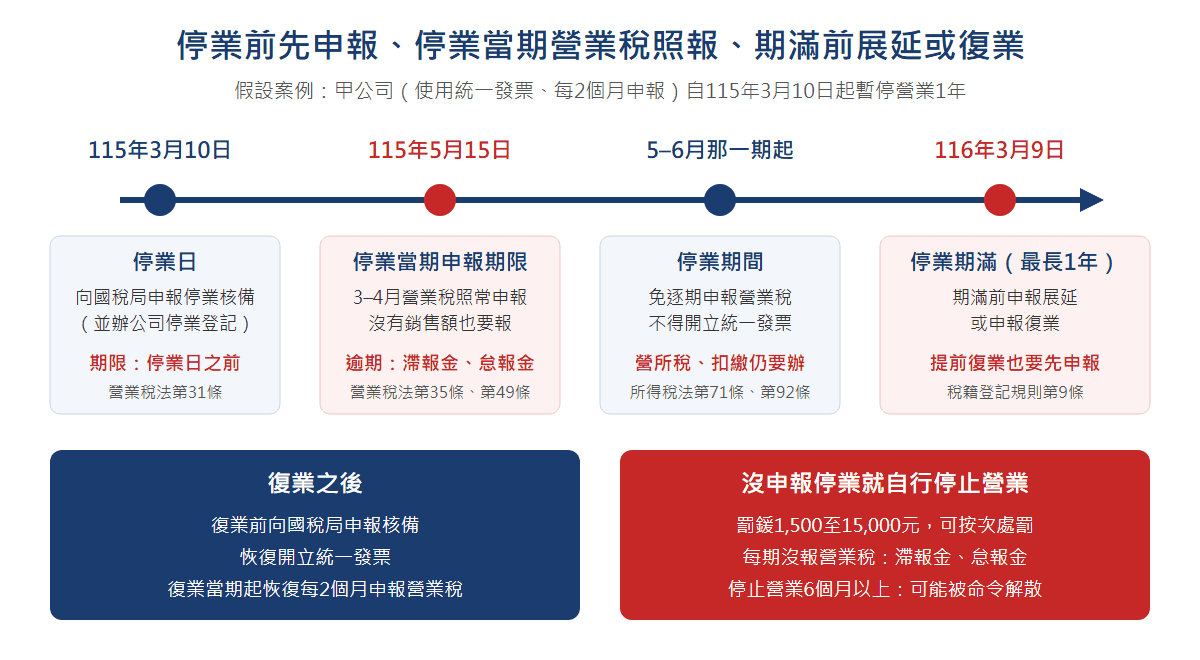
案例:甲公司115年3月10日起停業
以下為假設案例。甲公司使用統一發票、每2個月申報營業稅,因主要客戶的專案結束,決定自115年(2026年)3月10日起暫停營業1年。
停業期間還要做的事
停業停的是「營業」,不是公司的所有申報義務。
| 事項 | 停業期間怎麼辦 |
|---|---|
| 統一發票 | 不得開立;國稅局停止購買統一發票 |
| 營業稅 | 停業當期申報後,次期起免逐期申報 |
| 營利事業所得稅結算申報 | 年度中曾暫停營業,仍要辦理年度結算申報。甲公司115年度應於116年5月1日至31日申報 |
| 營利事業所得稅暫繳 | 停業不在免辦暫繳的情形中;上年度有應納稅額的公司,9月仍要注意暫繳 |
| 扣繳 | 停業期間仍支付薪資、租金等應扣繳所得的,照常在次月10日前繳納扣繳稅款,次年1月底前申報扣繳憑單 |
停業期間如果辦公室租約還在、公司繼續付房租給個人房東,就要照常扣繳,可以用租金扣繳計算機試算。各項申報的月份,可參考公司記帳報稅行事曆。
停業期滿:展延或復業
停業期間最長1年,期滿前要二選一:
- 繼續停業:在停業期滿前申報展延,每次展延同樣最長1年(稅籍登記規則第9條第1項)。展延沒有規定要提前多久,但遇到補件就可能來不及,建議期滿前1至2個月開始準備。
- 恢復營業:在復業前向國稅局申報復業核備(營業稅法第31條);公司登記可在復業前或復業後15日內辦理(公司登記辦法第3條)。
復業之後如果又要停業,不能沿用上一次的停業,每一次都要在停業前重新申請。
提前復業也一樣要先申報,不能直接恢復開發票。復業後的流程:
- 國稅局恢復發售統一發票或配給電子發票字軌號碼,公司才能開立發票。
- 從復業的那一期起,恢復每2個月申報營業稅。
延續上面的案例:甲公司提早在116年2月1日復業,應在116年2月1日之前申報復業核備;116年1–2月那一期的營業稅,在116年3月15日之前申報。
沒有申報停業會怎樣
最常見的情況是:公司沒有辦停業,業務停了就不再處理任何申報。後果比辦停業麻煩得多:
| 情形 | 可能的後果 |
|---|---|
| 未申報暫停營業或復業 | 通知限期補辦,並得處1,500元至15,000元罰鍰;屆期未補辦得按次處罰 |
| 沒停業也沒申報營業稅 | 每一期都可能被加徵滯報金或怠報金;有應納稅額又逾30日未申報、未繳納的,按所漏稅額處5倍以下罰鍰 |
| 公司開始營業後自行停止營業6個月以上,未辦停業登記 | 主管機關得依職權或利害關係人申請,命令解散 |
| 開始營業後自行停止營業達6個月 | 國稅局得廢止稅籍登記 |
| 行號開始營業後自行停止營業6個月以上 | 主管機關得撤銷或廢止商業登記 |
| 公司不依期限辦理停業登記 | 處代表公司之負責人1萬元至5萬元罰鍰 |
公司法第387條的罰鍰,只在國稅局與公司登記機關兩邊都沒辦的情況下才會發生;依公司登記辦法第3條但書,已向國稅局申報核備的公司不必另辦停業登記。
特別注意事項
- 停業當期一定要申報:即使停業前那幾天也沒有銷售額,停業當期仍要在期限內申報,否則一樣加徵滯報金或怠報金(營業稅法第35條、第49條)。
- 停業期間不能營業:有銷售就要開發票,而停業期間無法購買或取得發票。臨時有生意,要先辦復業(營業稅法第31條)。
- 勞務收入留意收款時點:多數勞務是在收款時開立發票(營業人開立銷售憑證時限表)。停業前已完成、停業後才收款的服務費,要在停業前先安排好開立發票的方式,或先洽國稅局。
- 期滿前記得展延:停業每次最長1年(稅籍登記規則第9條)。期滿沒有展延也沒有復業,實務上可能被視為已恢復營業,營業稅又要逐期申報,沒報就有滯報金、怠報金;實際上沒在營業的,則回到「自行停止營業」的狀態,公司法第10條、稅籍登記規則第11條的風險會重新出現。
- 要結束就辦解散,不要一直停業:確定不再營業的,應依營業稅法第30條在15日內申請註銷稅籍登記,並辦理公司解散清算。
常見問題
停業可以一直展延下去嗎?
稅籍登記規則第9條只規定每次停業或展延最長1年,沒有明文限制展延次數。不過停業期間公司仍要辦理營所稅結算申報、維持登記,每年都有成本;確定不會再營業的,解散清算通常比長期停業單純。
停業期間收回停業前賣出貨物的貨款,要開發票嗎?
銷售貨物原則上在交貨時就應開立發票,停業前已交貨、已開發票的,停業後收款不需要再開。要注意的是勞務:多數勞務以收款時為開立發票的時限,停業後才收款的服務費,宜在停業前先處理好。
停業之後,公司名稱和統一編號還會保留嗎?
會。停業只是暫停營業,公司仍然存續,名稱、統一編號和登記資料都保留;復業時申報復業即可,不必重新預查名稱、設立公司或重辦稅籍。這也是停業和解散最大的差別。
停業期滿忘了展延,怎麼辦?
儘快向國稅局與公司登記機關補辦展延或復業。期滿後到補辦前這段期間,實務上可能被視為已恢復營業,要逐期申報營業稅;沒有申報的期別,會有滯報金或怠報金。所以停業期滿日最好寫進行事曆,提前準備。
松哲實務觀點
我們接到的停業問題,多半不是「怎麼申請」,而是停業之後出了狀況:停業當期的401沒報,收到滯報金通知;停業期滿忘了展延,國稅局來函才發現;或是根本沒辦停業,公司空著兩三年,等到要重新營業或處分公司時,才發現一路累積了罰鍰與未申報的年度。
建議做法:
- 先決定是停業還是解散:只是暫時不營業、之後會重新開始的,才辦停業;確定不做了,直接辦解散清算與註銷稅籍。
- 停業日之前完成核備,並排定停業當期的申報:把停業當期的營業稅申報期限寫進行事曆,空白發票與電子發票字軌一併處理。
- 停業前結清勞務收款與發票:尤其是以收款時開立發票的服務業,停業前把應收款項的開票方式安排好。
- 停業期間的所得稅申報照常辦理:營所稅結算申報、暫繳、扣繳與扣繳憑單,不因停業而免除。
- 在停業期滿前1個月確認展延或復業:期滿日寫進行事曆;要提前復業,也是先申報、再開發票。
停業是讓公司「暫時休息」,不是讓申報義務一起休息;停業前、停業當期、停業期滿這三個時點都辦好,才能順利復業。
本文依公開法規與國稅局發布資料整理,僅供一般參考,不構成個案稅務意見;個案適用請以主管機關核定及法規原文為準。案例為假設情形。