台灣供應鏈裡很常見這種訂單:
- 國外品牌商向台灣零件廠下單,但指定把零件直接送到竹科、南科裡的組裝廠;
- 國外買主付外幣貨款,要求貨物先送進自由貿易港區的物流中心集貨,之後再由它安排出貨;
- 海外母公司下單,指示課稅區的供應商把原料交給台灣的保稅工廠加工。
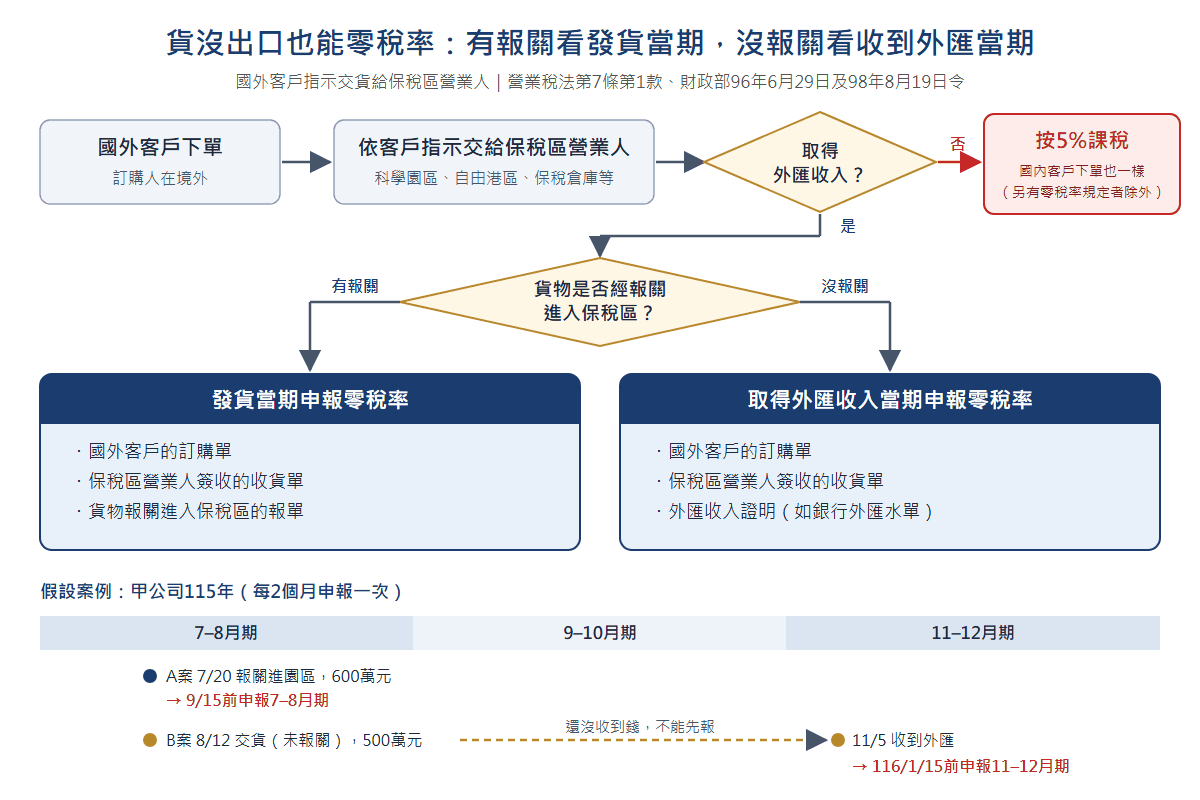
這些貨物從頭到尾沒有離開台灣,表面上看起來像國內銷貨,要開5%的發票。但依加值型及非加值型營業稅法第7條第1款與財政部的解釋,只要訂購人是國外客戶、貨物依指示交給保稅區營業人,而且收到的是外匯,就可以比照外銷貨物適用零稅率。
真正容易出錯的是申報期別。有報關的,在發貨當期申報;沒報關的,要等收到外匯那一期才能申報。期別報錯,零稅率可能被剔除,退稅也會延後。
為什麼貨沒出國也能適用零稅率
一般外銷貨物要報關出口,才能適用零稅率。保稅區雖然在台灣境內,但由海關監管,營業稅上的處理接近境外:依營業稅法第5條,國外貨物進入保稅區的保稅貨物不算進口,保稅貨物從保稅區進入課稅區時才算進口。
財政部96年6月29日台財稅字第09604530290號令第1點明定:
營業人(包括課稅區及保稅區營業人)接受國外客戶訂購貨物後,依該國外客戶指示將貨物交與保稅區營業人,且取得外匯收入者,其營業稅准予適用零稅率。
要同時符合三個條件:
| 條件 | 判斷重點 |
|---|---|
| 國外客戶訂購 | 訂單、合約的買方是境外客戶,不是台灣的子公司或貿易商 |
| 依國外客戶指示交給保稅區營業人 | 收貨的一方要是保稅區營業人,並有對方簽收的收貨單 |
| 取得外匯收入 | 貨款由國外客戶以外匯支付,並有銀行的外匯證明 |
賣方是課稅區或保稅區營業人都適用。
哪些是保稅區營業人
依營業稅法第6條之1及施行細則第7條,保稅區營業人包括:
- 科技產業園區(原加工出口區)的區內事業
- 科學園區的園區事業
- 農業科技園區的園區事業
- 自由貿易港區的自由港區事業
- 海關管理的保稅工廠、保稅倉庫、物流中心
- 其他經目的事業主管機關核准設立、由海關監管的專區事業
注意是「事業」而不是「地點」。地址在園區內,不代表對方就是保稅區營業人,要確認對方是依各該設置管理條例核准設立的區內事業、園區事業,或經海關核准登記的保稅工廠、保稅倉庫、物流中心。
申報期別與應附文件
財政部98年8月19日台財稅字第09804549080號令第1點,依貨物有沒有報關,分別規定申報時點和文件;第2點另規定保稅區營業人把保稅貨物交給課稅區營業人的情形:
| 情形 | 申報期別 | 應附文件 |
|---|---|---|
| 貨物經報關進入保稅區 | 發貨當期 | 國外客戶的訂購單、保稅區營業人的收貨單、貨物報關進入保稅區的報單及其他證明文件 |
| 貨物未經報關 | 取得外匯收入當期 | 國外客戶的訂購單、保稅區營業人的收貨單、外匯收入證明及其他證明文件 |
| 保稅區營業人依國外客戶指示,把保稅貨物交給課稅區營業人 | - | 改附課稅區營業人的收貨單,其餘文件比照上兩列 |
申報實務上幾個細節:
- 填在哪一欄:這類銷售額不是經海關出口,要填在營業稅申報書零稅率銷售額的「非經海關出口應附證明文件者」欄,並附上表的證明文件。高雄國稅局提醒,正確填列並檢附文件,可以加速退稅審查。
- 用網路申報上傳附件:網路申報系統有「附件上傳」功能,可以直接上傳證明文件,不必另外送紙本。
- 發票可以免開:98年令依當時的統一發票使用辦法第4條第32款,准許這類銷售額免開統一發票;現行條次為統一發票使用辦法第4條第33款(外銷貨物)。
同樣送到保稅區,結果不一樣:五種交易比較
零稅率的關鍵在「誰下單、誰付款、貨交給誰」,不是貨物最後停在哪裡。
| 交易型態 | 營業稅 | 依據 |
|---|---|---|
| 國外客戶下單、指示交給保稅區營業人、取得外匯 | 零稅率 | 營業稅法第7條第1款;財政部96年6月29日令第1點、98年8月19日令 |
| 國外客戶下單、指示把勞務或勞務成果提供給國內保稅區營業人使用、取得外匯 | 零稅率 | 營業稅法第7條第2款;財政部96年8月23日台財稅字第09604521120號令 |
| 保稅區營業人自己下單,購買供營運使用的貨物或勞務 | 零稅率,應開立發票 | 營業稅法第7條第4款;施行細則第11條第4款(附保稅區營業人簽署的發票扣抵聯,報經海關視同出口者免附) |
| 國內客戶下單,指示交給保稅區營業人 | 原則按5%課稅 | 財政部96年6月29日令第2點(符合營業稅法第7條第4款或第9款者除外) |
| 課稅區營業人接受國外客戶下單,指示交給國內課稅區的公司 | 按5%課稅 | 財政部91年6月6日台財稅字第0910453451號令第2點 |
第三列和第一列最容易混淆:保稅區營業人自己買,是國內交易,要開零稅率發票並取得對方簽署的扣抵聯;國外客戶買、只是交貨到保稅區,才是本文的情形。
案例試算
以下為假設案例。
甲公司是課稅區的電子零件廠,每2個月申報一次營業稅。115年有兩筆國外訂單:
A案|美國客戶訂購,指示交給竹科的乙公司(園區事業)
- 金額600 萬元
- 有無報關7月20日報關進入園區
- 外匯入帳9月10日
- 申報期別7–8月期
9月15日前申報
B案|日本客戶訂購,指示交給保稅工廠丙公司
- 金額500 萬元
- 有無報關未報關,8月12日交貨
- 外匯入帳11月5日
- 申報期別11–12月期
116年1月15日前申報
A案有報關,即使錢9月才進來,也要在發貨的7–8月期申報。B案貨8月就交了,但沒有報關,要等11月收到外匯,才在11–12月期申報。
7–8月期的退稅
假設甲公司7–8月另有國內應稅銷售額200萬元,進項稅額45萬元(沒有購置固定資產):
依營業稅法第39條,因銷售零稅率貨物而溢付的營業稅可以退還;申報書以「零稅率銷售額×5%+固定資產進項稅額」計算當期可退的上限。
期別報錯會怎樣
如果甲公司以為「收到錢才算外銷」,把A案延到9–10月期才申報:
- 7–8月期零稅率銷售額變成0,退稅限額也是0,35萬元全部留抵,原本可以拿回的30萬元延後至少2個月;
- 9–10月期申報的600萬元,期別與報單日期不符,國稅局可能要求更正或剔除。
反過來,如果把B案提前在7–8月期申報,因為當時還沒有外匯收入證明,零稅率不會被認列。
下單的人不是國外客戶
假設B案實際上是日本客戶的台灣子公司下單、以新臺幣付款,就不符合「國外客戶訂購」及「取得外匯收入」兩個條件,500萬元要按5%課稅:500萬元×5%=25萬元。如果已經按零稅率申報,國稅局查到後會補徵稅款,並可能處罰(見下節)。
常見錯誤
- 有報關卻等收到外匯才申報:98年令明定報關者在發貨當期申報,延後申報會讓當期退稅限額變小,期別也不正確。
- 沒報關卻在交貨當期申報:沒有報單可以證明交貨,零稅率要靠外匯收入證明支持,所以要在收到外匯當期申報。
- 把國內關係企業的訂單當成國外訂單:集團內常由台灣子公司代為下單或付款。下單人、付款人都要是國外客戶,否則依96年令第2點,原則上按5%課稅。
- 收貨的一方不是保稅區營業人:例如國外客戶指定交給課稅區的加工廠或一般倉庫,即使有外匯也不能適用零稅率(財政部91年令)。
- 收貨單沒有保稅區營業人簽收:收貨單是證明「交給保稅區營業人」的主要文件,要有對方的簽收或用印,品名、數量要和訂單對得上。
- 沒有分欄填報:把這類銷售額填進「經海關出口免附證明文件者」欄,或沒有附文件,會延誤退稅審查。
罰則與補救
- 按5%補稅:不符合零稅率條件、或文件不足以證明的銷售額,會改按5%課稅。
- 自動補報可免罰:依稅捐稽徵法第48條之1,在未經檢舉、未經國稅局或財政部指定人員調查前,自動補報並補繳所漏稅款的,免除漏稅處罰,但要按郵政儲金一年期定期儲金固定利率加計利息。
- 申報期限:依營業稅法第35條,每2個月為一期,於次期開始15日內申報;有零稅率銷售額的營業人,可以申請改為每月申報,退稅速度較快,但同一年度內不得變更。
松哲實務觀點
這類交易出問題,通常不是稅務人員不懂零稅率,而是資訊沒有傳到記帳的人手上。業務只知道「貨送到竹科」,倉儲只知道「有出貨單」,財務只看到「美金入帳」;三者串不起來,記帳時就容易把它當成國內銷貨開5%發票,或是當成外銷、卻放錯期別。
建議做法:
- 接單時就標記交易型態:訂單系統加一個欄位,區分「國外客戶、交保稅區」「保稅區營業人自購」「國內客戶」,後面的發票、申報方式跟著決定。
- 出貨前確認收貨方身分:請收貨方提供保稅區營業人的證明(例如園區事業、保稅工廠的核准資料),不要只看地址在園區內。
- 有沒有報關要記錄下來:有報關的,把報單號碼、放行日期交給財務,在發貨當期申報;沒報關的,建立「已交貨、待收匯」清單,收到外匯當期再申報。
- 每期申報前對一次帳:把當期報單、收貨單、外匯入帳明細和零稅率銷售額核對,確認每一筆都有完整文件、填在正確欄位。
- 零稅率比重高的公司評估改為按月申報:退稅限額依零稅率銷售額計算,按月申報可以讓進項稅額早一個月退回,減少資金積壓。
零稅率不是看貨物有沒有出國,而是看訂單、外匯和交貨對象;申報期別則由有沒有報關決定。
本文依公開法規與國稅局發布資料整理,僅供一般參考,不構成個案稅務意見;個案適用請以主管機關核定及法規、函令原文為準。案例為假設情形。
延伸閱讀:外銷勞務營業稅零稅率申請程序與常見誤區