
先講結論:115年5月13日起,外國公司收的權利金要免稅,必須在合約生效前或契約有效期間內先向產業發展署申請,核准後2個月內再向國稅局申請;先付款、事後再回頭補辦的作法已經行不通。
外商在台子公司每年匯出的款項中,常見以下幾種與技術或品牌有關的費用:
- 使用母公司專利或生產製程所支付的技術授權費
- 使用集團品牌所支付的商標權利金
- 依銷售額或固定金額,付給境外關係企業的專利或專門技術使用費
這些款項是在台灣使用外國公司的權利所付的錢,屬台灣來源所得,也就是要在台灣課稅。台灣公司付款時,原則上要先扣下20%的稅款代為繳給國稅局(稱為「扣繳」)。若能依所得稅法取得專案核准,外國事業收取的權利金就免稅,台灣公司付款時也不必扣繳。
由於舊版審查原則沒有規定送件時點,實務上常見的作法是先依合約付款,等技術導入後再整理生產效益資料,回頭申請免稅。
115年5月13日審查原則修正後,這套作法已經不再適用。
新制重點:送件時點往前移
財政部與經濟部於115年5月13日會銜修正「外國營利事業收取製造業技術服務業與發電業之權利金及技術服務報酬免納所得稅案件審查原則」,當日生效(以下簡稱「審查原則」)。申請仍分兩段進行,但兩段都多了截止日:
- 向經濟部產業發展署(發電業為能源署)申請專案核准:送件期間為契約簽訂後、生效前,或契約有效期間內。
- 向管轄國稅局申請免稅:自核准函發文日次日起2個月內,檢附核准函及相關證明文件送件。
送件日也會影響免稅期間的長短:
| 向產發署送件的時點 | 核准免稅期間 |
|---|---|
| 契約簽訂後、生效前 | 從契約生效日起算3年 |
| 契約生效後 | 從送件日起算3年 |
| 授權或建廠期間不足3年 | 依實際期間,且一律不超過契約有效期間 |
| 續行申請(前次期間屆滿前送件) | 從前次期間屆滿次日起算3年 |
可免稅的金額,以台灣公司在核准期間內依權責發生制(按費用歸屬的期間入帳,不看實際付款日)認列的權利金費用為限。
換句話說:免稅已經不能留到付款後再處理,必須在合約生效前就排進時程。契約生效後才送件,送件前已發生的權利金不能免稅;拿到核准後超過2個月才去國稅局,整筆權利金都可能無法免稅。
申請流程
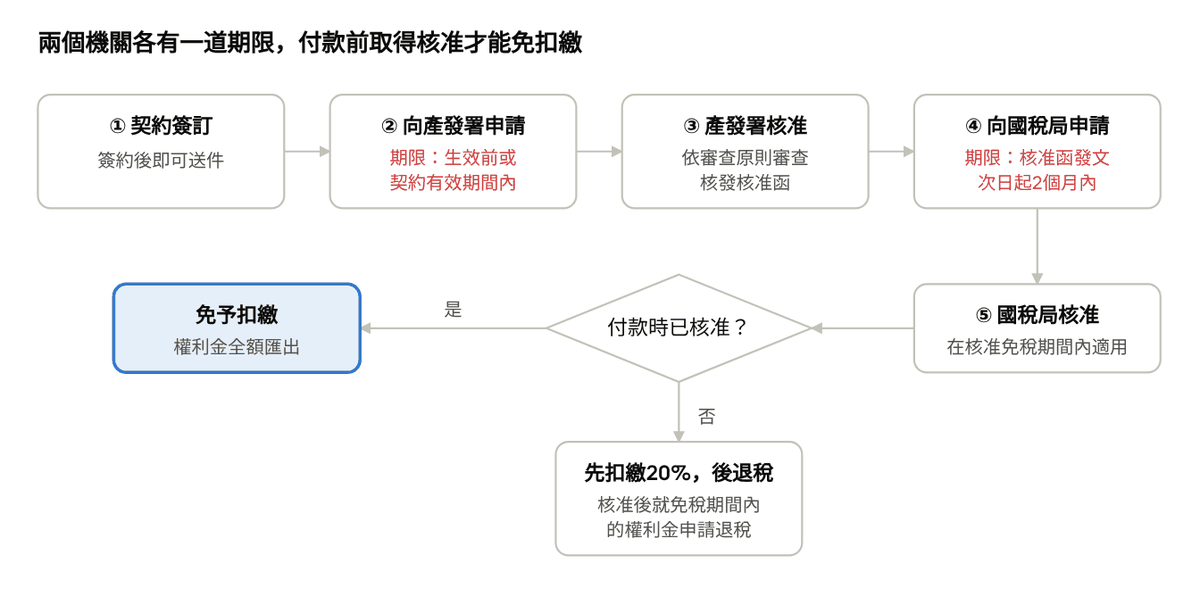
產發署與國稅局各有一道期限,任何一道逾期都不能免稅。付款時若尚未取得國稅局核准,仍須先按20%扣繳,核准後再申請退還;可退稅範圍以核准免稅期間內的權利金為限。
產發署前身為經濟部工業局;舊資料中「工業局核發免稅證」的步驟,即現行的產發署核准函。
稅負差距試算
同一份每年1,000萬元、為期3年的授權合約,台灣端的扣繳稅額可能是0,也可能達600萬元。
試算條件:美國母公司授權台灣子公司使用專利技術,契約3年,每年權利金新台幣1,000萬元。台美之間尚無租稅協定,無法免稅時按20%扣繳。
| 情境 | 台灣公司扣繳稅額 | 母公司3年實收 |
|---|---|---|
| 生效前向產發署送件,核准後2個月內完成國稅局程序 | 0 | 3,000萬元 |
| 生效3個月後才送件 | 50萬元(未涵蓋的3個月權利金250萬元×20%) | 2,950萬元 |
| 未申請,或兩段期限任一逾期 | 每年200萬元,3年合計600萬元 | 2,400萬元 |
若合約約定母公司收取稅後淨額(稅款由台灣公司負擔),扣繳須以含稅金額計算:每年給付額還原為1,250萬元(1,000萬元÷(1−20%)),稅額增為每年250萬元,3年共750萬元。
三種情境的技術內容與資格條件完全相同,差異全部來自送件時點。
集團內授權要另外注意的規定
由海外母公司或IP持有公司授權在台關係企業使用專利、品牌或專門技術的合約,金額通常較大,條款也多由集團統一制定。這類安排除了送件期限,還要逐項確認下列規定:
- 15%低稅負門檻(本次新增):授權方所在地對該筆權利金的法定所得稅率低於15%者,不得申請免稅。集團若把IP放在低稅負地區的控股公司,即使技術本身符合條件,也可能被排除。115年5月13日前已向產發署送件的案件不適用此門檻。
- 適用產業:限21項產業;本次增列氫能燃料電池、航空及無人機、船艦,並刪除智慧生活、資訊服務。
- 商標權利金:商標須經智慧局登記,且須與台灣廠商本身的商標並列於商品或服務上。產品若只標示外國品牌,商標權利金無法免稅。
- 專門技術(Know-how):未取得專利登記的技術,實務上很難適用,須逐案確認是否在審查原則所列範圍內。
- 自己使用:技術須由台灣被授權公司用於自身生產;轉由海外關係企業生產,或僅用於研發,均不符合要件。
- 移轉訂價(關係企業之間交易的定價):付給關係企業的權利金即使核准免稅,仍須檢視金額是否合乎常規,也就是跟非關係企業之間交易的價格水準相當;超過常規的部分不得列為成本或費用。關係企業之間的借款利息另有列支限額,可參考關係人利息列支限額規定。
松哲實務觀點
企業錯失免稅,問題多半不在於不了解規定,而在於內部流程的先後順序。跨境授權合約常由集團總部或法務團隊談定,台灣財會部門往往要到第一次請款時才拿到合約。舊制下這還有補救空間,新制下卻可能讓整段免稅期間就此流失。
建議做法:
- 合約審閱流程加入稅務檢核,簽約前先確認適用產業、授權方所在地稅率及專利、商標登記狀況。
- 擬約時將生效日訂在簽約日之後,預留向產發署送件的時間,讓免稅期間涵蓋契約全期。
- 收到核准函當天即登記2個月截止日;免稅期間屆滿前提早準備續行申請。
- 檢視既有合約:凡在115年5月13日以後才送件者,都要重新評估15%門檻與剩餘契約期間。
- 若無法取得免稅,改評估所得稅法對外國事業技術服務報酬的特別算法(核准後實質扣繳率約3%)或租稅協定上限稅率。租稅協定的申請方式可參考利用租稅協定降低股利扣繳稅率。
生效日訂在哪一天,可能比權利金本身的談判更影響稅後成本。
本文依115年5月13日修正之審查原則及公開資料整理,僅供一般參考,不構成個案稅務意見;個案適用請以主管機關核定及法規原文為準。試算金額為假設數字。