政府為了推動產業升級、數位轉型與節能減碳,每年都有各式各樣的補助計畫。企業常見的補助款有:
- 經濟部、農業部補助購置自動化、節能或冷鏈設備;
- 研發計畫補助研究人員薪資、材料費;
- 地方政府補助參展、行銷或數位轉型顧問費。
不少企業認為「政府給的錢不用繳稅」。南區國稅局114年(2025年)2月27日就發布案例:一家公司111年度領取經濟部購置設備補助款,帳上已列其他收入,申報時卻誤以為免稅、在帳外調減。國稅局依設備耐用年數重算,核定短漏報補助收入90萬元,補稅並處罰。中區國稅局115年(2026年)3月也發布類似案例:冷藏設備補助款250萬元,依耐用年數10年計算,核定當年度短漏報25萬元。
政府補助款不是免稅所得。除非補助所依據的法律明文「免納所得稅」,都要計入所得額課稅。
原則:取得年度全額列為其他收入
所得稅法第24條第1項規定:
營利事業所得之計算,以其本年度收入總額減除各項成本費用、損失及稅捐後之純益額為所得額。
補助款是收入總額的一部分,帳上列營業外收入的「其他收入」,在取得年度計入所得額。另一方面,補助款支應的人事費、材料費、參展費,只要符合查核規定,仍照常列為費用。所以補助款實際增加多少稅,要看收入與相關費用是否落在同一年度。
例外一:設備專案補助可按耐用年數分年認列
依財政部93年8月23日台財稅字第09304531790號令,營利事業接受政府「購建折舊性固定資產或增置擴充設備」的專案計畫補助,可以按該資產計提折舊的耐用年數,分年平均認列收入。耐用年數依所得稅法第51條及固定資產耐用年數表。
| 補助類型 | 收入認列方式 | 依據 |
|---|---|---|
| 購建折舊性固定資產、增置擴充設備的專案補助 | 可按該資產耐用年數分年平均認列 | 財政部93年8月23日令 |
| 研發、人事、行銷、營運等其他補助 | 取得年度全額認列 | 所得稅法第24條 |
| 法律明文免納所得稅的補助 | 免稅所得,申報時帳外調減 | 各該特別法 |
幾點提醒:
- 一份補助要拆開看:同一個計畫常同時補助設備與人事、材料,只有設備部分可以分年,其餘仍在取得年度認列。
例外二:特別法明文免稅
只有法律明文規定免稅的補助,才能列為免稅所得。最常見的例子是嚴重特殊傳染性肺炎防治及紓困振興特別條例第9條之1:受疫情影響而自政府領取的補貼、補助、津貼、獎勵及補償,免納所得稅。這部條例已於112年(2023年)7月3日公布廢止,現在領取的一般產業補助,不能再比照免稅。
判斷方法很簡單:翻開補助要點或所依據的法律,找有沒有「免納所得稅」的文字。沒有,就是應稅收入。
判斷流程
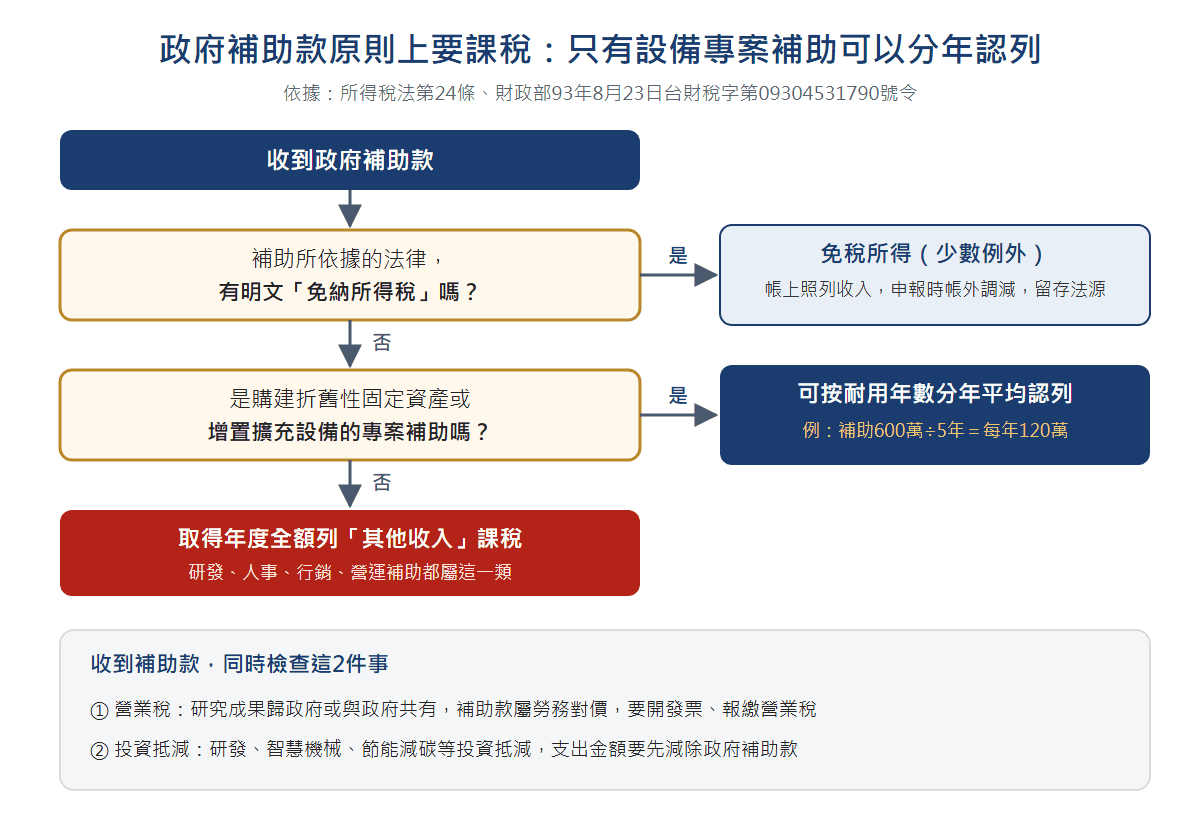
先確認有沒有免稅依據,再區分設備補助與其他補助;營業稅與投資抵減兩件事,不論哪一類補助都要一起檢查。
收到補助款,還要檢查的兩件事
營業稅:研究成果歸誰
依加值型及非加值型營業稅法第3條,提供勞務予他人以取得代價,就是銷售勞務。國稅局的說明是:補助研究計畫的成果歸受補助公司所有,補助款不是勞務的對價,不必開立統一發票;成果歸政府所有或與政府共有,補助款就是公司對政府提供勞務的代價,應開立統一發票並報繳營業稅。
名稱叫「補助」不代表不用開發票,要看契約約定的成果歸屬與交付義務。
投資抵減:支出要先扣掉補助款
- 研發投資抵減:依公司或有限合夥事業研究發展支出適用投資抵減辦法第13條,適用抵減的研究發展支出,不包括政府補助款。
- 智慧機械、5G、資安、AI、節能減碳投資抵減:依公司或有限合夥事業投資智慧機械與第五代行動通訊系統與資通安全人工智慧產品或服務及節能減碳抵減辦法第9條第4項,投資支出總金額應減除政府補助款。
研發抵減的完整規定可參考台灣研發投資抵減制度:適用規定與申請流程。
試算案例
以下為假設案例。
乙公司115年1月獲經濟部專案補助800萬元:
- 600萬元用於購置自動化設備(設備成本1,500萬元,115年1月啟用,假設耐用年數5年、無殘值);
- 200萬元補助研發人員薪資與材料費。
正確的認列方式
不同處理方式的稅額差異(115年度,稅率20%)
- 115年補助收入320 萬
- 補助收入部分應納稅額(320 萬 × 20%)64 萬
全部帳外調減的錯誤,不只影響115年。116年至119年每年還有120萬元的設備補助收入,如果都沒有申報,每一年都會被補稅、處罰。
投資抵減也要扣補助款
乙公司115年研究發展支出1,000萬元,其中200萬元由政府補助支應。選擇按支出15%抵減當年度稅額(研發抵減辦法第11條):
正確
120 萬- 可抵減支出:1,000 萬 - 200 萬 = 800 萬
- 抵減稅額(15%):800 萬 × 15% = 120 萬
常見錯誤
150 萬- 可抵減支出:1,000 萬
- 抵減稅額(15%):1,000 萬 × 15% = 150 萬
假設乙公司的自動化設備符合節能減碳或智慧機械抵減,選擇按支出5%抵減當年度稅額:可抵減支出為1,500萬元-600萬元=900萬元,抵減稅額900萬元×5%=45萬元,不是1,500萬元×5%=75萬元。
特別注意事項
- 「補助」不等於免稅:要有法律明文免納所得稅才算免稅所得,紓困條例已廢止,不能沿用(所得稅法第24條)。
- 分年認列只限設備專案補助:研發、人事、行銷補助即使計畫期間跨好幾年,原則上仍在取得年度全額認列(財政部93年8月23日令)。
- 分年認列要一路追蹤到耐用年數屆滿:中途沒有列報的年度,一樣是短漏報(所得稅法第110條)。
- 成果歸屬決定要不要開發票:成果歸政府或共有,補助款要開發票、報營業稅(營業稅法第3條)。
- 投資抵減先扣補助款:研發抵減辦法第13條、智慧機械等抵減辦法第9條第4項。
松哲實務觀點
補助案通常由業務、研發或廠務部門申請,會計部門只看到一筆款項入帳。補助契約裡的用途拆分、成果歸屬、追回條款,往往沒有交到會計手上;到了結算申報時,承辦人只知道「這是政府的錢」,就容易誤當免稅。設備補助又要分5年、10年認列,人員一換手,後面年度就漏掉了。
建議做法:
- 核定函一到就交給會計:連同補助契約、經費核定表,確認哪些是設備、哪些是費用,以及有沒有免稅的法律依據。
- 建立補助款分年認列表:和財產目錄、折舊明細表放在一起,每年結算時對照,直到耐用年數屆滿。
- 申請投資抵減前先扣補助款:研發、設備抵減的支出明細,要把補助支應的金額標示出來。
- 發現漏報,趕在國稅局調查前補報:自動補報補繳只要加計利息,可以免罰。
補助款入帳的那一刻,就要決定它屬於哪一類;分類對了,後面的稅、發票與抵減才不會一路錯下去。
財政部93年8月23日令的內容依國稅局新聞稿引述整理,以公報原文為準。本文僅供一般參考,不構成個案稅務意見;個案適用請以主管機關核定及法規原文為準。案例為假設數字。