外國公司派工程師或顧問來台灣提供服務,台灣客戶付款時原則上要按20%扣繳。外國公司所在國若與我國簽有租稅協定,且在台灣沒有常設機構,這筆服務報酬屬於協定的「營業利潤」,可以向國稅局申請免稅;核准後,國稅局會通知台灣客戶免予扣繳。
問題常出在核准之後。許多企業把免稅核准函當成長期有效的通行證,後續再跟同一個客戶簽新合約、再派人來台,就照舊不扣繳。但核准函只認定「申請當時那份合約、那段期間」沒有常設機構;後面的合約讓在台天數累積起來,前面已經核准的免稅也可能跟著被推翻。
核准函管的是申請當時的事實
依適用所得稅協定查核準則第23條,外國企業申請營業利潤減免,要附上居住者證明、在我國沒有常設機構的證明文件及所得相關文件,向給付人所在地的國稅局申請;屬所得稅法第88條扣繳範圍的所得,國稅局核准時會副知扣繳義務人免予扣繳。
換言之,國稅局審查的是送件時提出的合約、人員與天數。之後只要事實改變,例如新增合約、延長服務期間、增加來台人數,原本「沒有常設機構」的前提就要重新檢查,不會因為手上有核准函而自動延續。
183天怎麼算:查核準則第9條的幾個關鍵
多數租稅協定訂有「服務常設機構」條款:外國企業經由員工或其他人員在我國提供服務,任何12個月內合計超過一定天數(常見為183天),就視為在我國有常設機構。天數怎麼算,查核準則第9條有具體規定:
| 項目 | 計算方式 |
|---|---|
| 算哪些天 | 人員實際在台居留天數,自入境次日起算至出境當日;例假日、國定假日、休假、病假及短暫停工都要算 |
| 多人同時在台 | 期間重疊的天數不重複計算,以「有人在台」的日數為準 |
| 12個月期間 | 任何連續12個月,不是台灣的課稅年度;跨年不歸零 |
| 境外準備工作 | 經調查與在台服務密切相關者,天數可一併考量 |
| 相同或相關計畫案 | 天數合併計算 |
「相關計畫案」的判斷,第9條列出四項因素綜合考量:
- 各案涵蓋在同一份主合約下;或雖然是不同合約,但簽第一份時,就可合理預期會跟同一客戶或其關係人簽後續合約。
- 各案的工作本質相同。
- 各案由相同的人員提供服務。
- 其他足以認定各案有商業關聯的情形。
所以,把一個專案拆成幾張訂單、幾份年度合約,並不會讓天數重新起算。
案例試算
以下為假設案例,用來說明天數合併與補稅金額。
日商A公司為台灣乙公司導入生產管理系統,派同一組工程師來台:
| 合約 | 期間 | 在台天數(重疊不重複計) | 服務費 | 狀態 |
|---|---|---|---|---|
| 合約一:系統導入 | 2025年8月至12月 | 110天 | 1,500萬元 | 已取得營業利潤免稅核准,乙公司未扣繳 |
| 合約二:功能擴充 | 2026年3月至5月 | 80天 | 800萬元 | 乙公司比照合約一,未扣繳 |
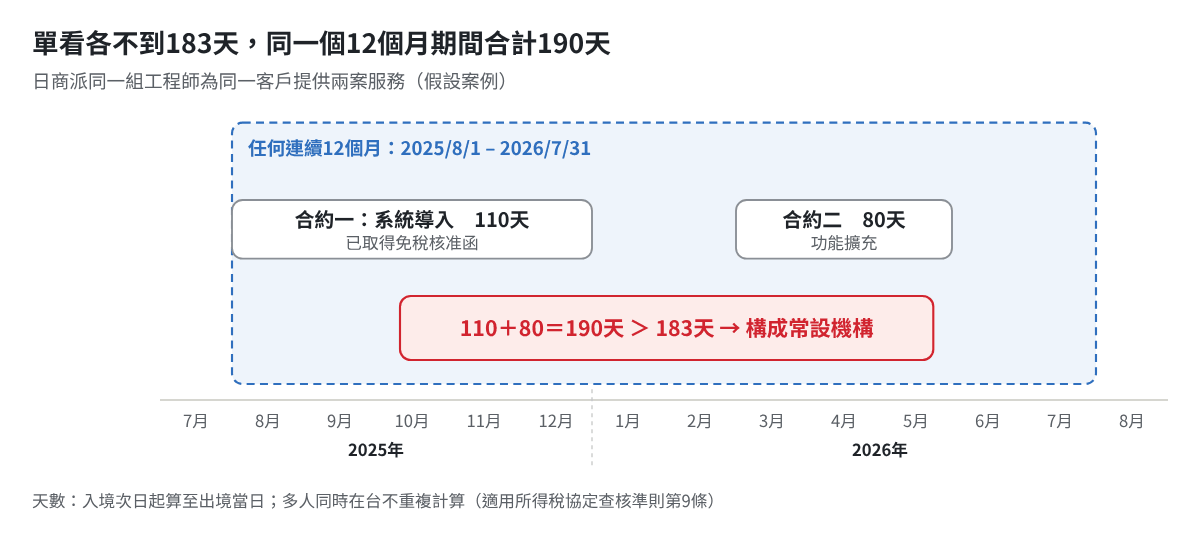
單看任何一份合約都不到183天。但兩案客戶相同、工作本質相同、人員相同,屬相關計畫案;2025年8月1日至2026年7月31日這個連續12個月期間內,合計190天,超過臺日租稅協議的183天門檻,A公司在台灣構成常設機構。
可能的結果:
- 合約二不能適用營業利潤免稅,乙公司應扣繳800萬元×20%=160萬元。
- 合約一的核准基礎也不再成立,國稅局可能要求就1,500萬元補扣繳300萬元。
- 兩份合計補扣繳460萬元。依所得稅法第114條,扣繳義務人應扣未扣者,除限期補繳、補報外,可處應扣未扣稅額1倍以下罰鍰;未於限期內補繳或不按實補報,最高可處3倍。
合約價金如果是「稅後淨額」,補稅實際上由台灣客戶吸收,雙方往往還要為了誰負擔重新協商。
不同協定的門檻不一樣
天數門檻與計算方式要看適用的協定,不能一律以183天判斷:
- 臺日租稅協議:服務常設機構門檻為任何12個月內合計超過183天。
- 臺澳租稅協定:門檻是120天。臺北國稅局曾有案例:澳洲公司主張顧問來台未滿120天,國稅局查出同一人分別以澳洲護照、臺灣護照入境,合計130天,否准免稅。同一人持不同護照的天數要合併計算。
- 臺星新約:自2027年(116年)1月1日起適用,新增「任何12個月內超過183天」的服務常設機構門檻;舊約沒有這項規定。
超過門檻之後,不是只剩20%扣繳
構成常設機構後,仍有其他方式可以降低稅負,越早規劃選項越多:
- 申報歸屬常設機構的利潤:依協定,我國只對歸屬於常設機構的利潤課稅,可就實際利潤辦理申報,而不是以收入總額扣繳了事。
- 所得稅法第25條:提供技術服務的外國企業,經財政部核准,可按收入的15%計算所得額,實質稅負約為收入的3%(第25條)。
- 來源所得認定原則第15點之1:部分勞務在境外提供者,可申請以淨利率及境內利潤貢獻程度計算我國來源所得。
已經被扣繳的稅款,事後確認可適用協定者,依查核準則第34條,可自繳納之日起10年內申請退還(114年4月8日修正前為5年)。反過來,因適用法令錯誤而短繳的稅款,國稅局可依第35條向扣繳義務人補稅。
松哲實務觀點
我們看到的問題,通常不在第一份合約,而在第二、第三份。第一份合約簽約前多半有人評估過稅務,取得核准後,後續的追加合約、延長期間往往由業務或專案團隊直接處理,沒有人回頭計算累計天數。等到國稅局查核或下一次申請時才發現,前面已經付出去、沒有扣繳的款項就成了台灣客戶的負擔。
建議做法:
- 建立跨合約的在台天數表:以「同一客戶及其關係人」為單位,記錄每位人員的入出境日期,隨時計算任何連續12個月的累計天數。
- 新增或延長合約前先試算:確認是否屬相關計畫案、累計後是否超過門檻,再決定是否重新申請或改用其他方式。
- 合約加入稅務條款:約定天數接近門檻時的通知義務,以及補扣繳時由哪一方負擔。
- 超過門檻時及早改走其他途徑:在付款前申請第25條或第15點之1,比事後補扣繳、再爭取退稅容易得多。
- 天數以人和護照合併計:同一人持多本護照、多人輪流來台,都要依第9條方式合計。
免稅核准函是對過去事實的認定,不是對未來合約的保證。
法源一覽
| 法規 | 條次 | 規範內容 |
|---|---|---|
| 適用所得稅協定查核準則 | 第9條 | 服務常設機構天數的計算、12個月期間、相同或相關計畫案合併計算 |
| 適用所得稅協定查核準則 | 第23條 | 營業利潤減免的申請文件;核准時副知扣繳義務人免予扣繳 |
| 適用所得稅協定查核準則 | 第34條 | 已扣繳稅款申請適用協定退稅,期限10年 |
| 適用所得稅協定查核準則 | 第35條 | 適用法令錯誤短繳稅款向扣繳義務人補稅 |
| 所得稅法 | 第88條 | 扣繳義務 |
| 所得稅法 | 第114條 | 應扣未扣的補繳與罰鍰 |
| 所得稅法 | 第25條 | 技術服務按收入15%計算所得額 |
| 所得稅法第8條中華民國來源所得認定原則 | 第15點之1 | 以淨利率及境內利潤貢獻程度計算來源所得 |
| 各租稅協定 | 常設機構、營業利潤條文 | 服務常設機構天數門檻(依各協定而異) |
本文依公開法規與國稅局發布資料整理,僅供一般參考,不構成個案稅務意見;個案適用請以主管機關核定、協定及法規原文為準。案例為假設情形。
參考資料