年底結帳時,會計人員常會估列一些「還沒發生、但應該會發生」的費用或損失,例如:
- 年終獎金還沒決定發多少,先估一個數字掛應付薪資。
- 美元定存到期直接換單續存,年底依匯率評價,帳上出現兌換損失。
- 與客戶的訴訟還在打,律師評估可能要賠,先估列損失。
依會計準則,這些估列多半是對的;但報稅適用另一套規則。營利事業所得稅查核準則規定,未實現的費用及損失,除列舉的例外,一律不予認定。北區國稅局在113年(2024年)7月、115年(2026年)6月與10月,先後發布新聞稿,提醒企業這類申報錯誤,被剔除的金額動輒上千萬元。
帳上可以估,報稅不一定能扣;不能扣的部分,要在結算申報時自己調整回來。
原則不認定,例外有5種
未實現的費用及損失,除了短期投資有價證券的跌價損失、存貨跌價損失、職工退休金準備(職工退休基金或勞工退休準備金)、備抵呆帳,以及其他法律另有規定或經財政部專案核准者以外,不予認定。
查核準則另規定,依法得提列的各項損失準備,仍要在帳上記載提列金額,並在結算申報時列報,才會認定。例外也不是照帳上數字全認,各有條件與限額:
| 例外項目 | 條件或限額 |
|---|---|
| 短期投資有價證券跌價損失 | 準用存貨估價規定;決算時價格劇烈變動,得以決算日前一個月平均價為時價 |
| 存貨跌價損失 | 成本高於淨變現價值時,得以淨變現價值估價;採成本與淨變現價值孰低者,一經採用不得變更 |
| 退休金準備、退休基金、勞工退休準備金 | 適用勞基法者,提撥或提繳數以當年度已付薪資總額15%為限;未適用勞基法者另有4%、8%限額 |
| 備抵呆帳 | 以應收帳款及應收票據為限,最高為餘額1%(實際呆帳率較高者,可用前3年平均) |
| 法律另有規定或財政部專案核准 | 須有明確法律依據或核准文件 |
不在這5類的估列項目,例如保固準備、訴訟準備、資產減損、一般預估費用,原則上都屬未實現,要等實際發生的年度才能列報。
什麼叫「已實現」
查核準則沒有給「實現」下定義,實務上可以用兩個問題判斷:
- 給付義務確定了嗎? 有沒有合約、決議、判決或其他文件,讓公司在年度結束前已經負有支付義務,金額也能確定或合理計算。
- 損失實際發生了嗎? 資產是否已經處分、解約、毀損,而不是只有帳面價值變動。
兩個答案都是「還沒」,就是未實現。
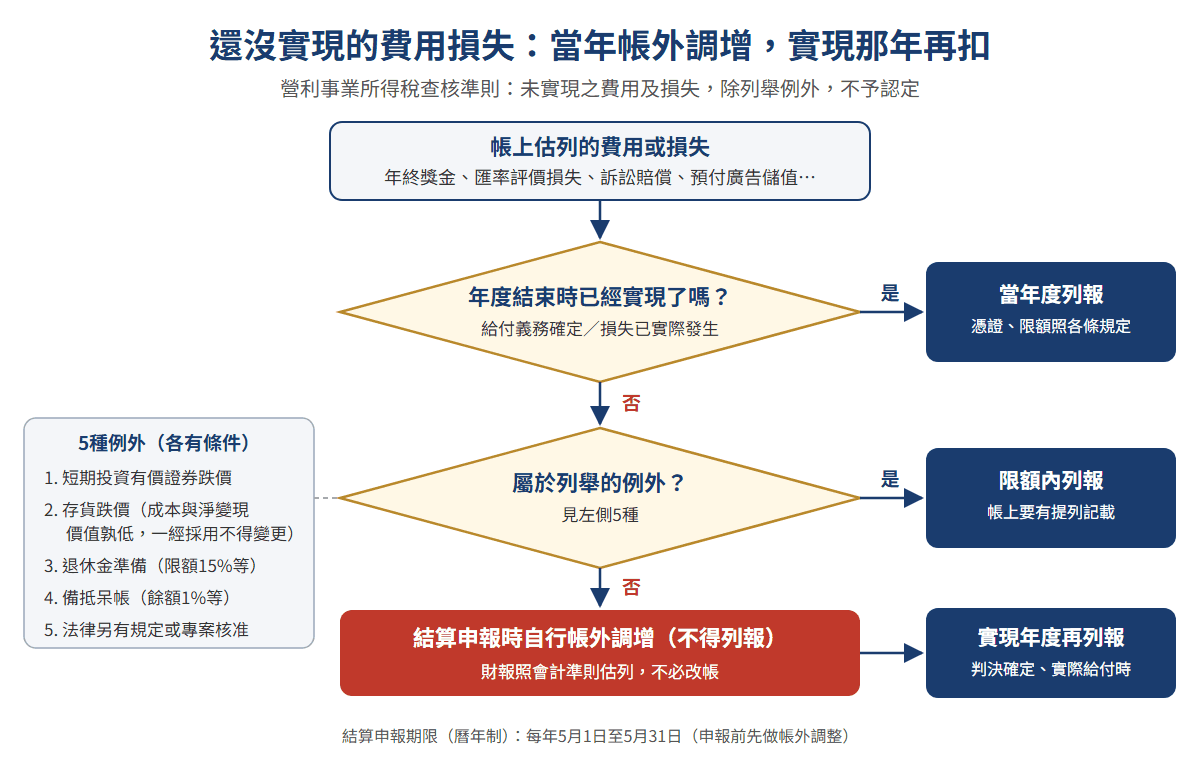
圖中紅框是最常出問題的地方:公司財報照會計準則估列,報稅時卻忘了做帳外調整。
國稅局點名的常見錯誤
年底只做分錄估列的薪資、獎金
查核準則規定,公司職工的薪資要「經事先決定或約定」;股東、董事、監察人執行業務的薪資,要經章程規定或股東會預先議決,且不論盈虧必須支付,才准核實認列。
北區國稅局115年(2026年)6月16日新聞稿的案例:甲公司113年度列報應付薪資1,200萬元,但只在年底以分錄估列,章程沒有獎金制度、股東會沒有預先決議,也拿不出與員工事前約定的發放標準,國稅局認定沒有確定給付義務,全數剔除。
外幣存款換單續存的匯率損失
查核準則規定,兌換虧損以實現者為限,只是因匯率調整產生的帳面差額,不得列為損失。外幣定期存款到期後直接換單續存,沒有提領也沒有解約,年底評價出來的匯差就屬於未實現。
反過來,查核準則也規定,未實現的兌換盈益也免列為當年度收益。所以帳外調整要雙向做:評價損失調增,評價利益可以調減。至於國外進銷貨入帳匯率與實際結匯匯率的差額,屬已實現,列當年度兌換損益。
尚未判決確定的訴訟賠償
因業務糾紛進入訴訟或仲裁,判決還沒確定、和解也還沒成立,帳上預估的賠償金屬未實現損失,不予認定。等判決確定、和解成立或實際給付的年度,再憑判決書、和解書與付款證明列報。
未實際支付的利息
113年的新聞稿另提到:公司發行可轉換公司債,以利息法認列發行日到賣回權屆滿日之間的利息補償金,因為還沒實際支付,屬未實現費用,不得列報。
預付性質的廣告儲值金
北區國稅局115年(2026年)10月14日新聞稿:甲公司113年度向廣告平台預付儲值金5,000萬元並全數列廣告費,但投放紀錄顯示當年只抵用4,000萬元,國稅局剔除尚未抵用的1,000萬元。依查核準則,應列資產的項目列為費用者應予轉正;未抵用的儲值金要先掛預付費用,實際使用的年度再轉列廣告費。
案例試算
以下為假設案例。乙公司採查帳申報,115年度帳載稅前淨利2,000萬元,年底有下列估列:
帳上列報(115 年度都不可列報)
- 估列年終獎金(年底前沒有決議或發放標準)600 萬元
- 可以列報:116年董事會決定並實際發放時
- 美元定存換單續存的帳面兌換損失120 萬元
- 可以列報:提領或解約、匯差實現時
- 訴訟預估賠償(未判決確定)300 萬元
- 可以列報:判決確定或和解成立時
- 廣告儲值金 500 萬元中尚未抵用的部分(屬預付費用)120 萬元
- 可以列報:實際抵用的年度
- 合計1,140 萬元
依帳列數申報(未調整)
400 萬元- 課稅所得:2,000 萬元
- 稅額:2,000 萬元 × 20% = 400 萬元
自行帳外調增 1,140 萬元
628 萬元- 課稅所得:2,000 萬元 + 1,140 萬元 = 3,140 萬元
- 稅額:3,140 萬元 × 20% = 628 萬元
自行調整多繳的228萬元並沒有消失:116年獎金實際發放600萬元、訴訟判決確定賠償260萬元、儲值金抵用120萬元,這些都可以在116年度列報。未實現費用多半只是扣除年度往後移。
特別注意事項
- 財報不用改,申報書要改:公司組織依所得稅法採權責發生制,會計上估列沒有問題;差異在結算申報書的「帳外調整」欄處理。
- 例外項目超過限額的部分也要調增:例如備抵呆帳超過應收款項餘額1%、退休金提撥超過已付薪資總額15%。
- 存貨跌價的方法不能隨意換:選用成本與淨變現價值孰低後,一經採用不得變更,不能今年有跌價才改用。
- 估列的應付費用要追蹤:帳上應付未付的費用逾請求權時效仍未給付,要在時效消滅年度轉列其他收入。
- 呆帳要看實際發生的條件:備抵呆帳是例外,但實際沖銷呆帳仍要有存證函、法院文件等證明。
松哲實務觀點
我們看到的問題,多半不是會計人員不知道這條規定,而是流程上沒有人負責「把財報數字轉成稅務數字」。財報由會計師查核或內部會計完成,申報書由另一個人填,年底估列的項目沒有逐筆列清單,到了5月申報時就直接照帳上費用申報。
建議做法:
- 年底結帳時列「估列項目清單」:每一筆估列寫明依據(合約、決議、判決)與預計實現時間,申報前逐筆判斷能否列報。
- 外幣評價損益雙向調整:年底評價的兌換損失調增、兌換利益調減,並保留明細計算表。
- 建立跨年度追蹤表:被調增的項目,在實現年度記得調減列報;否則等於這筆費用永遠沒扣到。
會計估列是為了讓財報反映風險,稅法卻只認已經確定的費用;兩者的差異,申報前就要自己調整好。
常見問題
外幣定存到期轉存新的定存,匯差能列兌換損失嗎?
北區國稅局的看法是:到期換單續存,沒有提領也沒有解約,匯率變動只是帳面差額,屬未實現兌換損失,不得列報。等實際提領或解約、匯差實現時,再依明細計算表列報兌換損益。
被國稅局剔除的未實現費用,以後年度還能扣嗎?
可以。剔除的理由是「還沒實現」,不是「不能扣」;判決確定、實際給付或資產處分的年度,符合相關條文與憑證規定的,仍可在該年度列報。實務上要保留當年度的調整明細,實現年度在申報書帳外調減,避免漏扣。
本文依公開法規與國稅局發布資料整理,僅供一般參考,不構成個案稅務意見;個案適用請以主管機關核定及法規原文為準。案例為假設情形。