公司當年度的盈餘沒有分配,要就未分配盈餘加徵5%營利事業所得稅。前幾年虧損、今年開始賺錢的公司,常有這樣的想法:
- 帳上還有累積虧損,今年的盈餘拿去抵就好,未分配盈餘應該是0。
- 申報未分配盈餘時,把累積虧損直接填進「彌補以往年度之虧損」欄。
這兩種想法都會出問題。依所得稅法,「彌補以往年度之虧損」確實可以從未分配盈餘中減除,但前提是真的用當年度盈餘彌補了,也就是股東同意或股東會通過虧損撥補議案,並且已經列帳。帳上有虧損,不等於已經彌補。
未分配盈餘怎麼算
所得稅法規定,未分配盈餘是當年度財務報告的本期稅後淨利,加計稅後淨利以外計入未分配盈餘的純益項目,再減除下列項目後的餘額:
| 減除項目 | 期限或條件 |
|---|---|
| 彌補以往年度之虧損;經會計師查核簽證的次一年度虧損 | 以當年度盈餘「實際彌補」為限 |
| 已由當年度盈餘分配的股利或盈餘 | 次一會計年度結束前已分配 |
| 依公司法等提列的法定盈餘公積 | 次一會計年度結束前已實際提列 |
| 償債基金準備、主管機關命令提列的特別盈餘公積、依法轉為資本公積 | 次一會計年度結束前已實際發生 |
| 稅後淨利以外計入未分配盈餘的純損項目 | — |
| 其他經財政部核准的項目 | — |
申報期間是所得年度結算申報的次年5月1日至5月31日。例如114年度的盈餘,115年5月辦營所稅結算申報,116年5月才申報114年度未分配盈餘。計算結果為0或負數,仍然要申報。
「實際彌補」是什麼意思
所得稅法施行細則講得很清楚:
所稱彌補以往年度之虧損,指營利事業以當年度之未分配盈餘實際彌補其截至上一年度決算日止,依商業會計法、證券交易法或其他法律有關編製財務報告規定處理之待彌補虧損數額。
要「實際彌補」,公司法和會計規定都有程序:
- 董事會編造虧損撥補議案:公司法規定,每會計年度終了,董事會要編造營業報告書、財務報表及「盈餘分派或虧損撥補之議案」。
- 股東同意或股東常會承認:公司法要求三樣東西都提請股東同意或股東常會承認。股份有限公司的股東常會,應在會計年度終了後6個月內召開。
- 決議後才列帳:商業會計處理準則規定,盈餘分配或虧損彌補,應等股東同意或股東會決議後才可以列帳。
只承認財務報表、沒有對虧損撥補議案作成決議,或者議事錄寫的是「累積虧損待以後年度彌補」,都不算實際彌補。
不同組織型態,由誰決議也不一樣:
| 公司型態 | 誰決議 |
|---|---|
| 股份有限公司 | 股東常會承認 |
| 政府或法人股東一人的股份有限公司(常見的外商100%子公司) | 董事會行使股東會職權 |
| 有限公司 | 董事將表冊分送各股東,經股東表決權過半數同意;分送後逾1個月未提異議,視為承認 |
時程:在次一年度完成決議
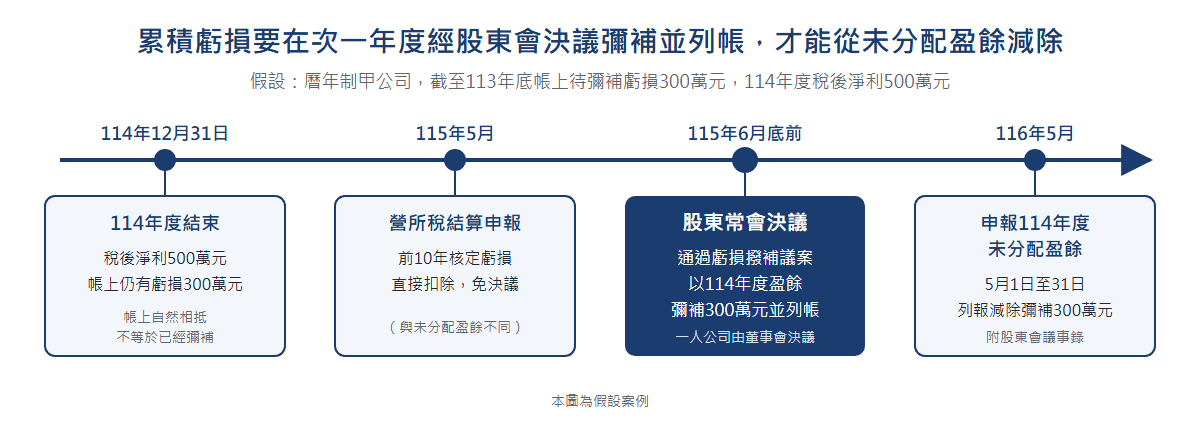
以曆年制、114年度有盈餘的公司為例,要在115年度內(通常就是115年6月底前的股東常會)通過以114年度盈餘彌補累積虧損的議案並列帳,116年5月申報114年度未分配盈餘時,才可以列報減除。
高雄國稅局的稅務問答有一個案例:甲公司帳上累積巨額虧損,105年度被查到漏報所得,106年度股東會承認的虧損撥補金額不包含這筆漏報所得;公司到107年度才更正105年度稅後淨利、由107年度股東會補認彌補。國稅局認為,這筆漏報所得沒有在106年度經股東承認彌補,不能列為105年度未分配盈餘的減除項目。問答同時引用經濟部函釋:股東常會的盈餘分派決議,只能由同一年度營業終結前召開的股東臨時會變更。
不要和營所稅的「前10年虧損扣除」混在一起
很多人把兩種「虧損」搞混。它們是不同稅目、不同規定:
| 比較 | 營所稅:前10年虧損扣除 | 未分配盈餘:彌補以往年度之虧損 |
|---|---|---|
| 用哪個數字 | 稽徵機關核定的虧損(稅務數字) | 財務報告上的待彌補虧損(會計數字) |
| 條件 | 公司組織、帳簿完備、藍色申報或會計師簽證、如期申報 | 股東同意或股東會決議以當年度盈餘彌補,並已列帳 |
| 年限 | 前10年內 | 截至上一年度決算日的累積虧損,沒有年限 |
| 需要股東會嗎 | 不需要,申報時直接扣除 | 需要 |
所以,營所稅可以扣前10年虧損、繳0元稅,不代表未分配盈餘也會是0。
特別注意事項
- 次一年度的虧損不必等決議,但要有會計師簽證:次一年度虧損經會計師查核簽證,可以從當年度未分配盈餘減除。
- 有累積虧損時,先彌補才能提法定盈餘公積:公司法規定,公司非彌補虧損及提出法定盈餘公積後,不得分派股息及紅利;法定盈餘公積提列10%。財政部賦稅署「營利事業未分配盈餘申報案件之違章認定原則」提到,依經濟部函示,盈餘未彌補虧損就提列法定盈餘公積,股東會決議無效、須回復原狀。
- 會計師簽證的公司以查定數為準:財務報表經會計師查核簽證的,本期稅後淨利以會計師查定數為準;之後經主管機關查核通知調整,要以調整後數額辦理更正。
常見問題
股東會已經承認財務報表,但議事錄沒有寫虧損撥補,算不算已經彌補?
不算。公司法把營業報告書、財務報表、盈餘分派或虧損撥補議案列為三項,商業會計處理準則也要求虧損彌補在決議後才列帳。議事錄要明確寫出「以本年度盈餘○○元彌補累積虧損」。
外商100%持股的台灣子公司沒有開股東會,要怎麼決議?
由法人股東一人組成的股份有限公司,依公司法,股東會職權由董事會行使。董事會議事錄要寫明承認財務報表及虧損撥補,效果等同股東會決議。只設一位董事的,由該董事行使。
松哲實務觀點
我們接手的案件中,這個問題多半出在小型公司和外商子公司。股東會議事錄常常是套用範本,只寫「承認財務報表」;外商子公司的董事在國外,簽的是英文決議,裡面沒有虧損撥補這一項。帳上的保留盈餘欄位又會自然把虧損和盈餘相抵,看起來好像已經彌補了。等到兩年後申報未分配盈餘,才發現沒有決議可以附。
建議做法:
- 由盈轉虧的那一年起盯住:公司第一次出現當年度盈餘、帳上仍有累積虧損時,下一次股東常會一定要有虧損撥補議案,寫明彌補金額。
- 議事錄寫清楚三件事:承認財務報表、以當年度盈餘彌補累積虧損的金額、彌補後如有剩餘提列法定盈餘公積的金額。外商子公司的英文決議也要有對應內容。
- 決議後當年度就列帳:把「本期損益」轉入「待彌補虧損」的分錄做在決議後,帳上餘額要能對得上議事錄。
累積虧損要靠股東會決議「用掉」,才能在未分配盈餘中減除;決議晚了一年,就只能多繳5%。
本文依公開法規與國稅局發布資料整理,僅供一般參考,不構成個案稅務意見;個案適用請以主管機關核定及法規原文為準。案例為假設數字。