獨資商號(行號)換負責人,是很常見的事:
- 父母退休,把店交給子女接手經營;
- 老闆把經營中的店面連同設備、庫存頂讓給別人;
- 合作夥伴改由其中一人單獨經營,商號名稱、招牌都不想換。
這些情況通常只到縣市政府辦負責人變更登記,商號名稱和統一編號都沒變,很多人就以為「店還是同一家店」,庫存、設備照常使用,沒有開任何發票。北區國稅局在115年(2026年)2月13日的新聞稿指出,稽徵實務上常見這種情形,結果是補稅又被處罰。
統一編號沒變,不代表沒有交易:原負責人把存貨和固定資產交給新負責人,在營業稅上就是一筆銷售,要開統一發票、報繳營業稅。
為什麼統一編號沒變也算銷售
關鍵在於獨資商號沒有法人格。商號只是個人做生意用的名稱,權利義務的主體是經營的那個人。負責人從甲換成乙,法律上是「甲的事業」換成「乙的事業」,商號裡的存貨、設備,所有權也從甲移到乙。
公司就不一樣了。公司本身是法人,換董事長不影響資產歸屬,資產一直屬於公司,不發生移轉。
| 項目 | 公司變更董事長 | 獨資商號變更負責人 |
|---|---|---|
| 權利義務主體 | 公司(法人) | 經營的自然人 |
| 統一編號 | 不變 | 不變 |
| 存貨、設備的所有權 | 仍屬公司,不移轉 | 由原負責人移轉給新負責人 |
| 營業稅 | 不涉及銷售 | 視為銷售,要開發票報稅 |
依加值型及非加值型營業稅法(以下簡稱營業稅法)第3條,將貨物所有權移轉與他人以取得代價,就是銷售貨物;即使沒有收錢,營業人把貨物無償移轉他人所有,依同條第3項第1款也視為銷售貨物。所以不論新負責人有沒有付錢,存貨和固定資產的移轉都要課營業稅。
哪些要開、按什麼金額開
| 移轉的資產 | 營業稅處理 | 依據 |
|---|---|---|
| 存貨(商品、原料、包材) | 應稅,按時價開立 | 營業稅法第3條 |
| 固定資產(機器設備、生財器具、裝潢、車輛、房屋) | 應稅,按時價開立 | 營業稅法第3條 |
| 土地 | 免徵營業稅 | 營業稅法第8條第1項第1款 |
| 無償交給新負責人(例如父母交給子女) | 仍按時價開立 | 營業稅法第3條第3項第1款、施行細則第19條 |
時價指當地同時期銷售該項貨物的市場價格(營業稅法施行細則第25條)。視為銷售的銷售額,依施行細則第19條以時價為準。設備用了幾年、帳上已經提完折舊,不代表時價是0;雙方約定的價格明顯偏低時,國稅局可以按市場行情認定。
發票怎麼開:
- 開立人:以商號名義開立,由原負責人負責。
- 發票種類:三聯式統一發票(或電子發票),銷售額與稅額分別載明。
- 買受人:高雄國稅局110年的新聞稿說明,買受人欄仍記載為同一商號。商號統一編號不變,新負責人以這張發票作為進項憑證。
- 金額:存貨與固定資產可以開在同一張發票,但建議分列品名,方便新負責人區分固定資產的進項稅額(後面說明為什麼)。
期限與流程:轉讓日起15日內
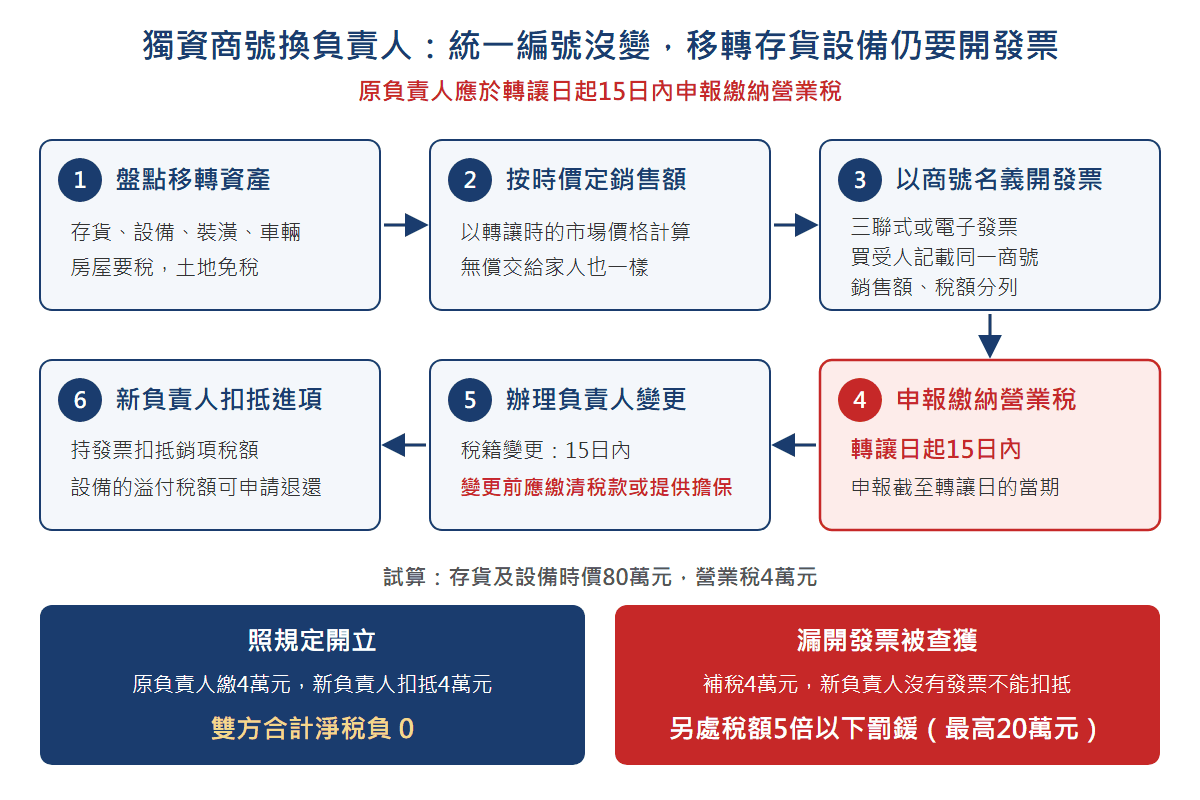
| 步驟 | 誰做 | 期限與重點 |
|---|---|---|
| 開立發票 | 原負責人 | 移轉存貨、固定資產時開立 |
| 申報繳納營業稅 | 原負責人 | 轉讓日起15日內,申報截至轉讓日的當期銷售額與應納稅額,先繳稅再申報 |
| 稅籍登記變更 | 商號 | 事實發生之日起15日內;變更登記前應繳清稅款或提供擔保 |
| 進項扣抵 | 新負責人 | 接手後的申報期,以發票扣抵銷項稅額 |
| 固定資產溢付退稅 | 新負責人 | 因取得固定資產而溢付的稅額,可申請退還,以該固定資產的進項稅額為限 |
營業稅法第30條第2項有一個容易忽略的地方:負責人變更不在「免先繳清稅款」的例外之內。原負責人如果還有欠繳的營業稅,要先繳清或提供擔保,變更登記才辦得下來。
轉讓日如果落在申報期中間(例如5月20日),同一個統一編號的當期銷售額,原、新負責人要怎麼分段申報,各地國稅局的作法可能不同,建議事先向所在地國稅局確認。
試算案例
以下為假設案例。
甲商號是使用統一發票的飲料店,原負責人王先生在115年6月30日把經營權交給林小姐,同日把店內存貨和設備一併轉讓:
時價(銷售額)
- 存貨(茶葉、杯材)48 萬
- 設備(封口機、冰箱、製冰機)32 萬
- 合計80 萬
營業稅 5%
- 存貨2.4 萬
- 設備1.6 萬
- 合計4 萬
王先生以甲商號名義開立銷售額80萬元、稅額4萬元的三聯式發票,林小姐支付含稅價84萬元。
原負責人王先生:115年5-6月期(截至轉讓日),7月15日前申報
- 一般營業銷項稅額(銷售額 120 萬 × 5%)6 萬
- 移轉存貨及設備的銷項稅額(80 萬 × 5%)4 萬
- 減:當期進項稅額3.5 萬
- 應納稅額6.5 萬
6 萬 + 4 萬 - 3.5 萬 = 6.5 萬
新負責人林小姐:115年7-8月期,9月15日前申報
- 銷項稅額(銷售額 50 萬 × 5%)2.5 萬
- 減:一般進項稅額1.5 萬
- 減:取得存貨及設備的進項稅額4 萬
- 溢付稅額-3 萬
- 其中可申請退還(設備進項稅額,未超過溢付額)1.6 萬
- 其餘留抵下期1.4 萬
溢付:2.5 萬 - 1.5 萬 - 4 萬 = -3 萬;留抵:3 萬 - 1.6 萬 = 1.4 萬
這筆移轉的4萬元,王先生向林小姐收取後繳給國庫,林小姐再扣抵或退回,照規定做,雙方合計的淨稅負是0。
特別注意事項
- 土地免稅、房屋要稅:商號名下若有房地一起移轉,土地依營業稅法第8條第1項第1款免徵營業稅,房屋部分要開發票;房地總價要合理劃分。
- 無償交給子女,另有贈與稅問題(營業稅法第3條第3項第1款):營業稅照樣按時價開發票;存貨、設備的價值同時屬於父母對子女的贈與,每位贈與人每年有一定的贈與稅免稅額(遺產及贈與稅法第22條,依物價指數調整,以財政部每年公告為準),超過要申報贈與稅。
- 小規模營業人規定不同(營業稅法施行細則第33條第2項):免用統一發票、由國稅局查定稅額的小規模營業人,轉讓時要在事實發生之日起15日內申報,由國稅局核定應納稅額;出售非經常買賣的固定資產,依營業稅法第8條第1項第22款免徵營業稅。
- 原負責人的欠稅會卡住變更登記(營業稅法第30條第2項):接手前請原負責人確認沒有欠稅,交接日當期的稅款也要在變更前繳清。
- 所得稅另外處理(所得稅法第71條第2項):獨資商號的營利事業所得額,由資本主併入個人綜合所得稅課稅。年度中換人,換人前後的所得分別屬於原、新負責人,交接時應把帳結到轉讓日。營利事業轉讓時另有所得稅法第75條當期決算申報的規定,獨資商號變更負責人是否要辦,建議事先向所在地國稅局確認。
常見問題
父親把店交給兒子經營,兒子沒付錢,也要開發票嗎?
要。營業人把貨物無償移轉他人所有,依營業稅法第3條第3項第1款視為銷售,以時價計算銷售額開立發票、報繳營業稅。兒子取得發票後,仍可依規定扣抵進項稅額。另外要評估贈與稅。
已經換了負責人,當時沒有開發票,現在怎麼補救?
在還沒被檢舉、國稅局也還沒進行調查之前,主動補開發票、向國稅局補報並補繳稅款,依稅捐稽徵法第48條之1可免除處罰,只要按郵政儲金一年期定期儲金固定利率加計利息。新負責人取得補開的發票後,也能申報扣抵進項。
新負責人繼續用原本的統一編號,需要重新申請稅籍登記嗎?
不必重新設立,但稅籍登記的負責人資料變更了,要在事實發生之日起15日內申請變更登記(營業稅法第30條),且要先繳清稅款或提供擔保。如果改成以公司型態經營,就是另一個營業人,原商號辦理註銷,資產轉給新公司同樣要開發票。
松哲實務觀點
我們遇到的案例,多半不是雙方故意不開發票,而是交接的焦點都放在登記、招牌、銀行帳戶和員工,沒有人想到「店裡的東西其實換了主人」。等到國稅局比對變更登記資料、或新負責人日後申報時才發現,原負責人往往已經退休或結束合作,補稅和罰鍰由誰負擔,雙方很難談。
另一個常見問題是價格。家人之間交接常常寫「無償」或象徵性金額,但營業稅按時價、贈與稅也按市價,交接時沒有一份可以支持金額的盤點清單,事後就只能接受國稅局的認定。
建議做法:
- 交接前先盤點:列出存貨與固定資產明細,參考進貨單價、二手市場行情或估價,訂出有依據的時價,土地與房屋分開計價。
- 書面寫清楚:讓與契約載明移轉資產、價格是否含稅、轉讓日,以及交接前的稅款與債務由誰負擔。
- 轉讓日就開發票:以商號名義開立,存貨與設備分列,新負責人才能就設備的進項稅額申請退稅。
- 15日內申報繳納、再辦變更:原負責人先把截至轉讓日的營業稅報完繳清,變更登記才不會被退件。
- 漏了就主動補報:在國稅局調查前補報補繳,只要加計利息就能免罰,越早處理成本越低。
獨資商號換人,等於把一家店賣給下一個人;統一編號沿用,稅法上的交易仍然存在。
本文依公開法規與國稅局發布資料整理,僅供一般參考,不構成個案稅務意見;個案適用請以主管機關核定及法規原文為準。案例為假設情形。
參考資料