公司派員工出國工作越來越普遍,常見的有三種:
- 工程師到國外客戶的工廠安裝、維修機器,一去兩三個月;
- 業務、採購人員出國參展、談判、驗貨;
- 主管被調到海外分公司長駐,一待好幾年。
所得稅法第8條第3款規定,「在中華民國境內提供勞務之報酬」是中華民國來源所得。不少公司因此反過來推論:員工人在國外工作,那段薪資就不是台灣所得,不用扣繳,扣繳憑單上也只報在台灣工作的月份。
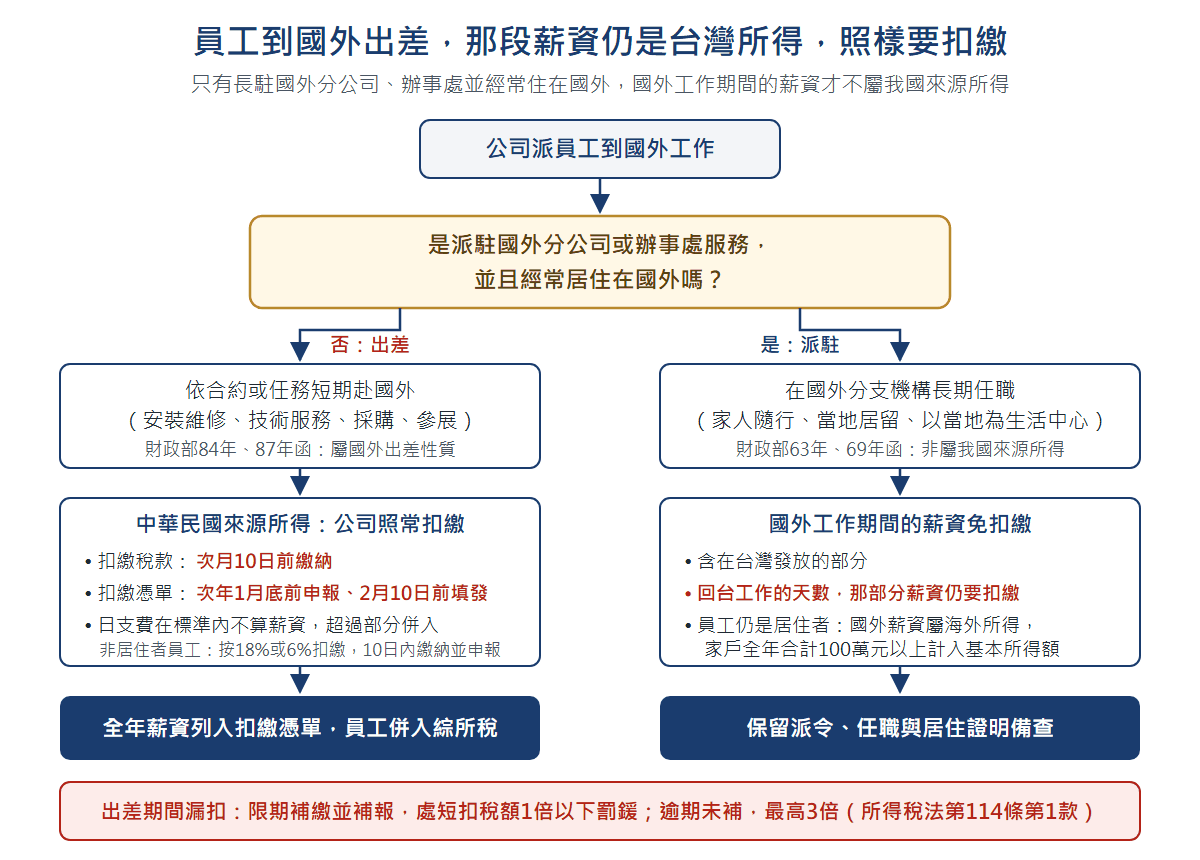
財政部的見解不是這樣:短期出差到國外,那段薪資仍是中華民國來源所得,公司照樣要扣繳。 只有長駐國外分支機構、並經常居住國外的員工,國外工作期間的薪資才不屬我國來源所得。
出差:國外那幾個月的薪水仍是台灣所得
財政部84年6月21日台財稅第841629949號函處理過一家資訊公司依合約派員出國提供技術服務的案子,結論是:
該公司員工依合約所定期限在國外提供技術服務,係屬國外出差性質,其自該公司取得之勞務報酬,仍屬中華民國來源所得,應依法課徵綜合所得稅。
87年8月7日台財稅第871957592號函對派員出國執行採購任務,也採相同見解。換句話說,員工是為台灣公司的業務暫時出國,雇主、職位、生活重心都還在台灣,國外那段期間只是工作地點暫時移動,薪資性質不變。
高雄國稅局114年(2025年)2月發布的查核案例就是這種情形:一家公司派工程師赴荷蘭為客戶維修機器約3個月,公司把這3個月的薪資當成境外所得,沒有扣繳,扣繳憑單只報在台灣工作期間的薪資。國稅局認定屬國外出差,這段薪資仍是中華民國來源所得,依所得稅法第114條第1款責令公司限期補繳短扣的稅款、補報扣繳憑單,並處罰鍰。
派駐:長駐國外分支機構,才不屬台灣所得
另一端是長期派駐。財政部有兩則函釋:
- 63年10月3日台財稅第37273號函:我國公司派在國外分支機構服務、並經常居住國外的員工(包括分支機構在當地僱用的人員),在我國境外提供勞務的薪資,不屬中華民國來源所得。
- 69年10月15日台財稅第38556號函:公司派駐國外分公司及辦事處服務並經常居住國外的員工,在國外提供勞務的報酬,包括在國內支領的薪資,非屬我國來源所得,可免扣繳。
兩則函釋都有兩個條件:在國外分支機構(分公司、辦事處)服務,而且經常居住國外。只符合其中一個,例如人常駐國外、但只是一個專案接一個專案地出差,就還是出差。
| 項目 | 出差 | 派駐 |
|---|---|---|
| 典型情形 | 依合約或任務短期出國:安裝維修、技術服務、採購、參展 | 調任國外分公司、辦事處長期任職,以當地為生活中心 |
| 財政部見解 | 84年、87年函:國外出差性質 | 63年、69年函:派駐並經常居住國外 |
| 國外期間薪資 | 中華民國來源所得 | 非中華民國來源所得 |
| 公司扣繳 | 照常扣繳,列入扣繳憑單 | 國外工作期間的薪資免扣繳;回台工作的期間仍要扣繳 |
| 員工申報 | 併入綜合所得稅 | 仍是居住者時,屬海外所得,適用最低稅負制規定 |
出差或派駐,函釋沒有列出天數標準,實務上看整體事實。常用來判斷的資料有:
- 派令或合約:是依專案合約、任務期限出國,還是正式調任國外分支機構的職務。
- 工作單位:在國外是替台灣公司服務客戶,還是在國外分公司、辦事處擔任職位、受當地主管指揮。
- 居住情形:家人是否隨行、是否取得當地居留或工作許可、在當地是否有住所。
- 期間長短:幾週或幾個月的專案,通常較難主張是派駐。
公司要做的事:扣繳與申報期限
出差期間的薪資跟平常一樣處理。依第88條,公司給付薪資時是扣繳義務人,期限依第92條:
| 員工身分 | 扣繳方式 | 繳納期限 | 申報期限 |
|---|---|---|---|
| 居住者(一般在台設籍的員工) | 由員工選擇依薪資所得扣繳辦法的扣繳稅額表,或按全月給付總額扣5% | 次月10日前 | 次年1月底前申報扣繳憑單,2月10日前填發給員工 |
| 非居住者 | 按給付額扣18%;全月薪資在基本工資1.5倍以下者扣6%(115年為44,250元) | 代扣之日起10日內 | 繳納後同時申報扣繳憑單 |
- 次年1月遇連續3日以上國定假日,扣繳憑單申報延至2月5日、填發延至2月15日。
- 居住者的薪資如果未達扣繳稅額表的起扣點而沒有扣到稅,依第89條第3項仍要申報免扣繳憑單,不是不報。
- 扣繳率依據:居住者為各類所得扣繳率標準第2條,非居住者為第3條。
員工什麼時候會變成非居住者
在台灣有戶籍的員工,依所得稅法第7條及財政部101年9月27日台財稅字第10104610410號令,一個年度在台灣居住合計滿31天,就是居住者;居住1天以上未滿31天,但生活及經濟重心在台灣(例如配偶或未成年子女住在台灣、在台灣受僱或經營事業),也是居住者。
出差的員工通常仍是居住者。長期派駐、全年幾乎不在台灣的員工,就可能變成非居住者,這時回台工作那幾天的薪資要按非居住者扣繳率扣繳,而且是代扣後10日內就要繳納並申報,不是等到次年1月。
出差旅費、日支費不算薪資
依第14條第1項第3類,員工為公司目的出差所領的差旅費、日支費,不超過規定標準的部分不算薪資所得。國外出差的膳宿雜費,財政部90年3月9日台財稅字第0900451105號函規定比照「中央政府各機關派赴國外各地區出差人員生活費日支數額表」認定。超過標準的部分,要併入員工薪資扣繳。各國日支限額可以用本所的國外出差旅費報告單計算。
案例試算
以下為假設案例。
甲公司是機械製造商,115年(2026年)有兩位員工到越南工作:
- 工程師A:月薪10萬元,選擇按5%扣繳。115年3月1日至5月31日到越南客戶工廠安裝生產線,屬出差。
- 經理B:月薪15萬元,115年1月起調任甲公司越南分公司廠長,預計3年,家人一同遷居越南;薪資仍由台灣總公司發放。115年回台開會共15天。
A:出差期間照常扣繳
A在越南的3個月屬出差,薪資照常扣繳:
扣繳憑單要報全年120萬元,不能只報在台灣工作的9個月。
B:派駐分公司
B是在越南分公司任職、舉家遷居當地,符合69年台財稅第38556號函「派駐國外分公司並經常居住國外」,在越南工作期間的薪資即使由台灣總公司發放,也不屬中華民國來源所得,免扣繳。
但有兩點要處理:
回台開會的15天
在台灣提供勞務,這部分薪資仍是中華民國來源所得,要扣繳。若B已是非居住者:
- 按在台天數比例估算(180 萬 × 15 ÷ 365)約 73,973 元
- 扣 18%約 13,315 元
代扣後10日內繳納並申報
B若仍是居住者
越南工作的薪資屬海外所得。依所得基本稅額條例第12條,申報戶全年海外所得合計100萬元以上要計入基本所得額;基本所得額扣除750萬元後按20%計算基本稅額(第13條)。B的海外薪資180萬元,若沒有其他加計項目,通常不會產生基本稅額
常見錯誤
- 以「人在國外」為由剔除出差期間的薪資:出差性質的薪資仍是中華民國來源所得(84年台財稅第841629949號函)。
- 以為所有外派都免扣繳:派駐要同時符合「國外分支機構服務」與「經常居住國外」(69年台財稅第38556號函)。只是出差時間長、或在國外沒有分公司、辦事處,不能直接套用。
- 派駐員工回台工作的天數沒有扣繳:免扣繳的只有「在國外提供勞務」的報酬,回台工作的天數仍屬我國來源所得。
- 員工已是非居住者,仍按5%或扣繳稅額表扣繳:非居住者薪資扣繳率是18%或6%,期限也改成代扣後10日內(各類所得扣繳率標準第3條、所得稅法第92條第2項)。
- 日支費全部當成免稅:超過日支數額表標準的部分要併入薪資(所得稅法第14條)。
- 未扣到稅就不申報:沒有扣稅的薪資仍要申報免扣繳憑單;未依限申報、填發,依第111條處1,500元以上2萬元以下罰鍰。
出差國也可能課稅
員工在國外工作,出差地國家依其稅法可能也要課稅。我國與該國有租稅協定時,多數協定的受僱勞務條款規定:員工在當地停留任何12個月內合計不超過183天,薪資不是由當地雇主支付、也不是由公司在當地的常設機構負擔,當地就不課稅。實際門檻依各協定而異,出發前要確認,並準備我國的居住者證明。如果當地已經課稅,台灣的綜合所得稅能不能扣抵、要怎麼消除重複課稅,要依各協定個案判斷。
另外,公司派員到國外長時間提供服務,也可能讓公司本身在當地構成常設機構,當地可對歸屬的利潤課稅。外國公司派員來台的同一個問題,可參考拿到租稅協定免稅核准函,後面的合約就不用扣繳了嗎?
派往大陸工作另有《臺灣地區與大陸地區人民關係條例》的規定,請見台灣人在大陸工作的所得稅申報規定。
常見問題
員工出國參展一個星期,也要特別處理扣繳嗎?
不用特別處理,照平常的薪資扣繳即可。出差期間的薪資本來就是中華民國來源所得,重點是不要把出國那幾天的薪資從扣繳憑單剔除;另外領的差旅費、日支費,在標準內不算薪資。
員工派到國外子公司長駐,薪資由台灣母公司發,可以免扣繳嗎?
財政部63年、69年兩則函釋講的是派駐國外「分支機構」(分公司、辦事處)。派到國外子公司長駐、並經常居住國外,勞務提供地在國外,一般也不屬我國來源所得,但要保留任職與居住證明。同時要注意:員工實際替子公司工作,薪資卻由母公司負擔,母公司列報這筆薪資費用時,可能被認為是替子公司負擔而不能減除。比較穩當的做法是由子公司負擔薪資,或由母公司與子公司簽訂人員派遣或服務合約。
松哲實務觀點
出差、派駐的扣繳出錯,問題通常不在稅法看不懂,而在資訊沒有流到會計。派員出國多半由業務或工程部門安排,人事系統只看到「員工在職、薪資照發」,會計人員看到員工人在國外,就自行判斷是國外所得而不扣繳;或者反過來,長期派駐國外分公司的員工,一直照居住者扣繳,員工在台灣多繳了稅。等到國稅局查核或員工報稅發現不對,已經跨了年度。
建議做法:
- 出國前建立派外紀錄:註明是出差或派駐、前往地點、期間、在當地的工作單位、家屬是否隨行,交給人事與會計。
- 出差照常扣繳:薪資扣繳不變,差旅費、日支費依標準另外列報,超過標準的部分併入薪資。
- 派駐備妥證明:派令、國外分公司或辦事處的任職證明、當地居留證、家屬隨行與在台天數紀錄,用來支持「經常居住國外」。
- 每年底檢查員工身分:依戶籍與在台天數判斷是居住者或非居住者,決定扣繳率與申報期限,回台工作的天數也要記錄。
- 出發前看出差國的稅:確認租稅協定的天數門檻、當地是否要報稅,以及公司是否可能在當地構成常設機構。
人在國外,不代表薪資就在國外;先分清出差或派駐,再決定扣不扣。
本文依公開法規、財政部函釋與國稅局發布資料整理,僅供一般參考,不構成個案稅務意見;個案適用請以主管機關核定及法規、函釋原文為準。案例為假設情形。
參考資料