外商在台子公司最常提出的一個需求,是把會計年度改成跟母公司一樣。例如:
- 日本母公司採4月1日至次年3月31日,集團要求台灣子公司同步結帳;
- 併購後新母公司的財報期間不是曆年制,台灣公司要配合合併報表;
- 行業有明顯淡旺季,希望在淡季結帳。
所得稅法規定,會計年度原則上是每年1月1日至12月31日;因原有習慣或營業季節的特殊情形,報經國稅局核准,才可以變更起訖日期。
核准只是第一步。會計年度一改,中間會切出一段「不滿一年的短期間」,營所稅、未分配盈餘、暫繳的期限都跟著移動,而且新舊兩套期限會交錯好幾年。最常見的錯誤不是漏辦核准,而是以為短期間可以等到隔年5月再一起報,或忘了舊年度的未分配盈餘還要照曆年制申報。
先取得核准,才能改
| 項目 | 說明 |
|---|---|
| 條件 | 原有習慣或營業季節的特殊情形,例如配合集團母公司的會計期間 |
| 申請書 | 營利事業申請會計年度之採用或變更報備申請書(財政部稅務入口網可下載) |
| 向誰申請 | 登記地的國稅局分局或稽徵所 |
從特殊會計年度改回曆年制,同樣要申請核准,下面的申報規定也一樣適用。
三個申報期限
以下用一個假設案例說明。甲公司原採曆年制,經國稅局核准自116年(2027年)4月1日起改採4月制,會計年度變成每年4月1日至次年3月31日。
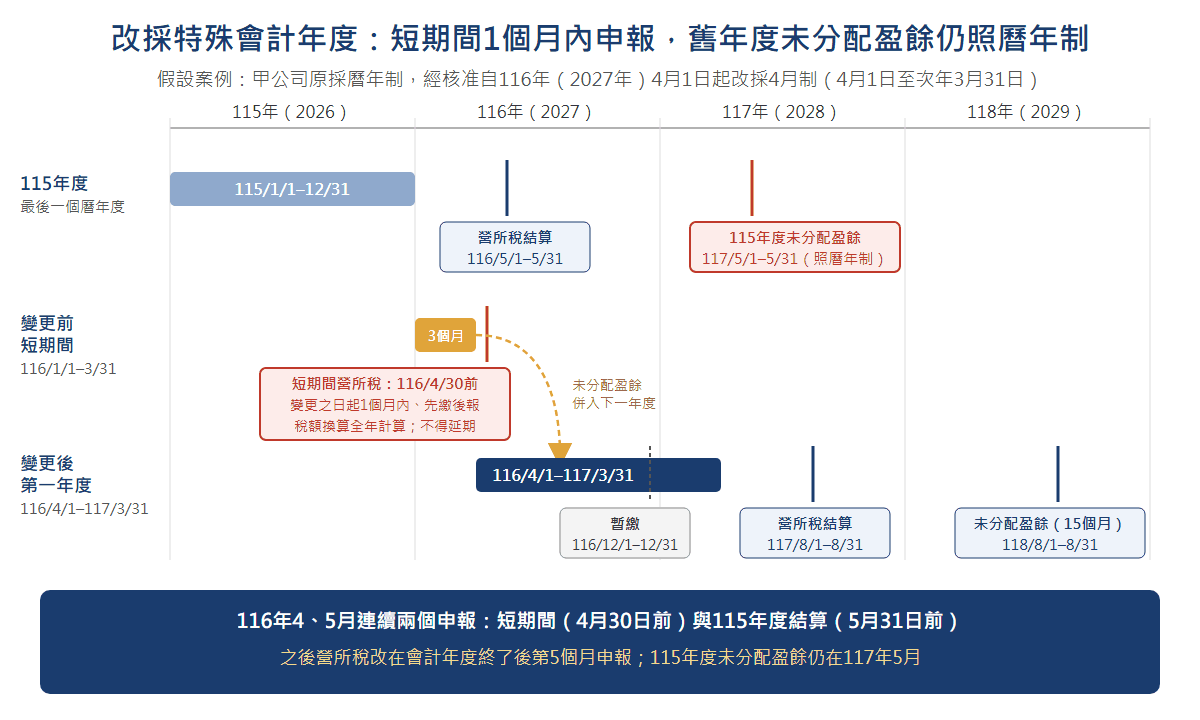
| 期間 | 營所稅結算申報 | 未分配盈餘申報 |
|---|---|---|
| 115年度(115/1/1–12/31),最後一個曆年度 | 116年5月1日至5月31日 | 117年5月1日至5月31日(照原會計年度) |
| 變更前短期間(116/1/1–3/31) | 116年4月30日前(變更之日起1個月內) | 併入變更後第一個會計年度 |
| 變更後第一個會計年度(116/4/1–117/3/31) | 117年8月1日至8月31日 | 118年8月1日至8月31日(含短期間共15個月) |
期限一:變更前的短期間,1個月內申報
所得稅法規定:
營利事業報經該管稽徵機關核准變更其會計年度者,應於變更之日起一個月內,將變更前之營利事業所得額,依規定格式申報該管稽徵機關,……於提出申報書前自行繳納之。
重點有三個:
- 期限從「變更之日」起算1個月:甲公司116年4月1日變更,116年1月至3月的所得要在116年4月30日前申報。這比115年度的結算申報(116年5月底)還早。
- 先繳稅、再申報:應納稅額要在送申報書前自行繳納。
- 不能延期:財政部稅務入口網的問答說明,所得稅法已刪除延長申報期限的規定,過去允許變更會計年度案件申請延期的函釋也已廢止。
期限二:短期間的未分配盈餘,併入下一年度
所得稅法規定,變更前尚未申報加徵營所稅的未分配盈餘,併入變更後會計年度的未分配盈餘內計算。
所以甲公司116年1月至3月這3個月的盈餘,不單獨申報,而是跟116年4月1日至117年3月31日的盈餘合併成15個月,在118年8月申報。未分配盈餘的加徵稅率為5%。
期限三:舊年度的未分配盈餘,照原本的期限
只有「變更前不滿一年的短期間」併入下一年度。變更前其他年度還沒申報的未分配盈餘,仍按原屬會計年度的期限申報。
甲公司115年度的未分配盈餘,照曆年制要在117年5月申報,不會因為改制而延到117年8月。這是最容易漏掉的一筆:改制後財會人員的行事曆已經換成「8月報營所稅」,117年5月那一次很容易被忘記。
改制後的固定期限
所得稅法規定,採特殊會計年度者,各種期限比照曆年制計算。換成甲公司的4月制:
| 申報 | 曆年制 | 特殊會計年度 | 甲公司(4月制) |
|---|---|---|---|
| 營所稅結算申報 | 5月1日至5月31日 | 會計年度終了後第5個月 | 每年8月 |
| 未分配盈餘申報 | 結算申報的次年5月 | 結算申報次年的同一個月 | 次一年8月 |
| 營所稅暫繳 | 9月1日至9月30日 | 會計年度開始後第9個月 | 每年12月 |
| 扣繳憑單申報 | 每年1月 | 不變,仍按曆年 | 每年1月 |
| 營業稅申報 | 單月1日至15日 | 不變 | 不變 |
扣繳憑單是按「上一年內」的扣繳申報,跟營利事業的會計年度無關;營業稅也照樣每兩個月申報。
試算:短期間要先換算全年
所得稅法規定,營業期間不滿一年者,所得額要按實際營業期間換算全年所得額,依稅率算出全年稅額,再按原比例換回應納稅額;不滿1個月的以1個月計算。
營所稅稅率20%,看起來換不換算結果一樣,但所得稅法有全年課稅所得12萬元以下免稅、超過12萬元的稅額不超過超過部分半數的規定,小額所得時差別就出來了。
短期間課稅所得 2 萬元
0- 換算全年(× 12/3):8 萬元
- 全年稅額:0(12 萬元以下免稅)
- 若直接用3個月所得計算:0
短期間課稅所得 4 萬元
5,000 元- 換算全年(× 12/3):16 萬元
- 全年稅額:16 萬元 × 20% = 3.2 萬元,但不得超過(16 萬元 - 12 萬元)× 1/2 = 2 萬元,全年稅額取 2 萬元
- 應納稅額:2 萬元 × 3/12 = 5,000 元
- 若直接用3個月所得計算:0(誤算)
短期間課稅所得 6 萬元
1.2 萬元- 換算全年(× 12/3):24 萬元
- 全年稅額:24 萬元 × 20% = 4.8 萬元,未超過(24 萬元 - 12 萬元)× 1/2 = 6 萬元,全年稅額 4.8 萬元
- 應納稅額:4.8 萬元 × 3/12 = 1.2 萬元
- 若直接用3個月所得計算:0(誤算)
短期間課稅所得 300 萬元
60 萬元- 換算全年(× 12/3):1,200 萬元
- 全年稅額:1,200 萬元 × 20% = 240 萬元
- 應納稅額:240 萬元 × 3/12 = 60 萬元
- 若直接用3個月所得計算:60 萬元(與 300 萬元 × 20% 相同)
短期間所得不高的公司,如果直接拿3個月的所得去對12萬元起徵額,會以為不用繳稅,結果變成短繳。
特別注意事項
- 短期間不能併到隔年5月報:期限是變更之日起1個月,且不得申請延期。
- 改制當年會連續兩次申報:甲公司116年4月底前報短期間、5月底前報115年度,兩份申報書要分別結帳、分別計算。
- 短期間稅額要換算全年:不能直接用短期間所得套12萬元起徵額。
- 舊年度未分配盈餘不跟著延後:115年度仍在117年5月申報;只有變更前不滿一年的短期間併入下一年度。
- 扣繳憑單、營業稅不受影響:扣繳仍按曆年於每年1月申報,營業稅照常每兩個月申報。
- 財報、股東會時程也跟著移動:會計年度改了,財務報表的結帳日、會計師查核簽證與股東常會的時程都要重新排。
變更前的短期間,可以跟上一個完整年度一起申報,或申請延期嗎?
不行。所得稅法規定要在變更之日起1個月內申報,所得稅法已刪除延長申報期限的規定,原本允許變更會計年度案件延期的函釋也已廢止。短期間要單獨結帳、單獨申報。
從特殊會計年度改回曆年制,申報期限怎麼算?
規定相同。財政部稅務入口網的例子:原採7月制的公司,經核准自114年1月1日起改為曆年制,113年7月1日至12月31日這段短期間的所得,要在114年1月31日前申報;這段期間的未分配盈餘併入114年度,在116年5月申報。
短期間只有3個月,所得不到12萬元,還要繳營所稅嗎?
不一定免繳。依所得稅法,要先把3個月的所得乘以12/3換算成全年,再判斷是否超過12萬元。例如3個月所得4萬元,換算全年16萬元,應納稅額為5,000元。
改了會計年度,扣繳憑單也要改成新的年度申報嗎?
不用。扣繳憑單是在每年1月申報「上一年內」的扣繳稅款,一律按曆年,跟公司的會計年度無關。
松哲實務觀點
我們協助外商子公司改制時,國稅局核准通常不是問題,問題出在核准之後。改制當年會有兩次結算申報擠在一起,之後兩、三年內,舊的5月期限和新的期限交錯出現;承辦人一換,最後那一筆曆年制的未分配盈餘就很容易漏掉。
另一個常見狀況是集團財務先決定了生效日,才通知台灣會計人員。生效日一定,短期間的申報期限就跟著確定,而且不能延期,結帳時間往往比想像中緊。
建議做法:
- 先排生效日,再送申請:生效日最好落在月初。
- 申請前就列出完整時間軸:把變更前最後一個曆年度、短期間、變更後前兩個會計年度的營所稅、未分配盈餘、暫繳期限全部列出,交給接手的人。
- 短期間要正式結帳:短期間申報需要獨立的損益,存貨盤點、應計費用、折舊都要做到變更日前一天。
- 短期間稅額要換算全年:小額所得的公司特別要注意,不要直接套12萬元起徵額。
變更會計年度是一次性的決定,但申報期限的影響會延續兩、三年;生效日定案前先把整條時間軸排出來。
本文依公開法規與財政部、國稅局發布資料整理,僅供一般參考,不構成個案稅務意見;個案適用請以主管機關核定及法規原文為準。案例與試算為假設數字。