外銷公司申報營利事業所得稅時,交際費除了一般限額,還可以多一塊「外銷特別交際應酬費」,上限是外銷結匯收入的2%。這塊額度不小:外銷收入1億元,就能多列200萬元。
國稅局近年多次發布新聞稿,剔除的案例集中在下面幾種情形:
- 為了避開匯率波動,跟國外客戶約定用新臺幣報價、新臺幣收款。
- 賣給科學園區、加工出口區等保稅區廠商,有報關、適用營業稅零稅率,但收的是新臺幣。
- 沒有實際支出,直接用外銷收入乘以2%估列一筆特別交際費。
依所得稅法,特別交際應酬費的前提是「經營外銷業務」且「取得外匯收入」。有外銷、沒收到外匯,2%這塊額度就不存在。
交際費有兩層限額
交際費要先符合三個基本條件:取得確實憑證、與業務有關、不超過限額。限額分兩層:
| 項目 | 計算基礎 |
|---|---|
| 一般限額 | 依全年進貨淨額、銷貨淨額(或運費收入、營業收益)分級計算 |
| 外銷特別交際應酬費 | 當年度外銷結匯收入 × 2% |
兩層可以相加。外銷收入同時算進「銷貨淨額」,所以就算特別交際費被剔除,外銷那部分仍然撐得起一般限額。
一般限額的費率(買賣業)
營利事業所得稅查核準則規定,委託會計師簽證申報者,適用藍色申報書的較高費率:
| 級距 | 進貨淨額:一般申報 | 進貨淨額:簽證/藍色申報 | 銷貨淨額:一般申報 | 銷貨淨額:簽證/藍色申報 |
|---|---|---|---|---|
| 3,000萬元以下 | 1.5‰ | 2‰ | 4.5‰ | 6‰ |
| 超過3,000萬元至1億5,000萬元部分 | 1‰ | 1.5‰ | 3‰ | 4‰ |
| 超過1億5,000萬元至6億元部分 | 0.5‰ | 1‰ | 2‰ | 3‰ |
| 超過6億元部分 | 0.25‰ | 0.5‰ | 1‰ | 1.5‰ |
一般限額是累進分段計算,進貨、銷貨兩部分分別算出後相加。
特別交際費的兩個要件
查核準則的寫法是:經營外銷業務、取得外匯收入者,除一般限額外,得在當年度外銷收入2%範圍內列支特別交際應酬費;屬預收外匯款者,於預收外匯沖轉營業收入的年度列報。
拆開來就是兩個要件,缺一不可:
- 有外銷事實:貨物出口。
- 實際取得外匯收入:外銷貨款以外幣收到。
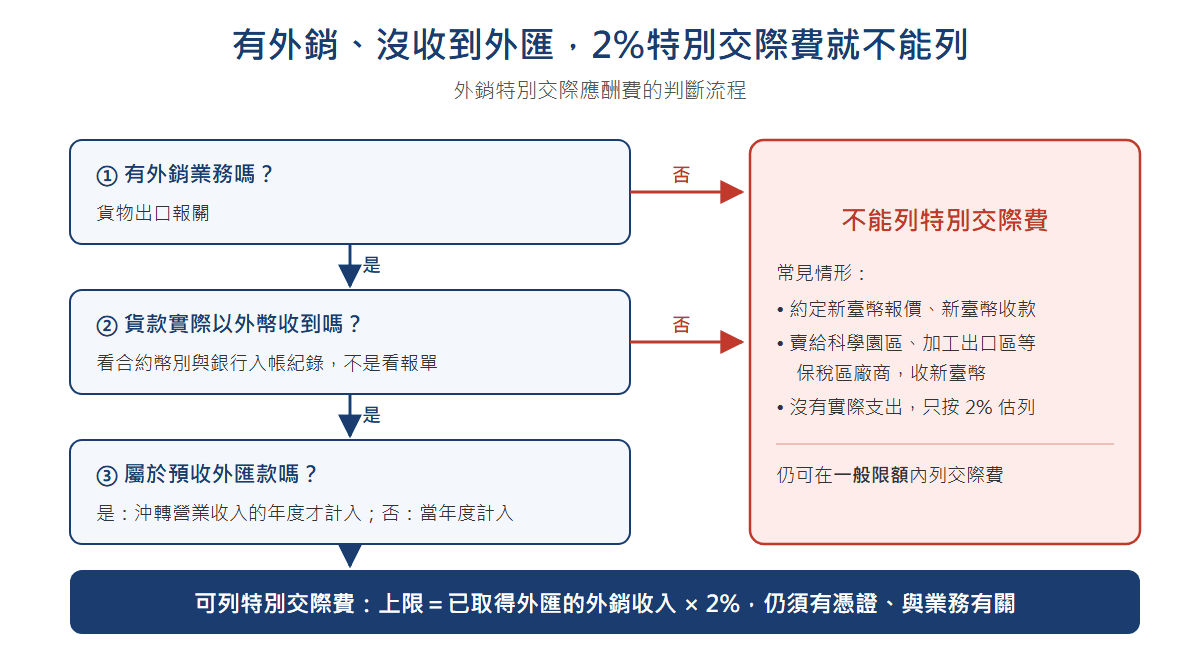
看報單只能證明第一個要件。第二個要件要看合約幣別和銀行入帳紀錄。
哪些情況可以列、哪些不行
| 交易型態 | 外銷事實 | 取得外匯 | 特別交際費 |
|---|---|---|---|
| 出口給國外客戶,以美元收款 | 有 | 有 | 可列 |
| 出口給國外客戶,但約定新臺幣報價、新臺幣收款 | 有 | 無 | 不可列 |
| 賣給科學園區、加工出口區等保稅區廠商,報關出口、收新臺幣 | 有 | 無 | 不可列 |
| 預收國外客戶外幣貨款,次年才出貨 | 次年才有 | 有 | 於沖轉營業收入的年度計入 |
國稅局公布過的案例:
- 新臺幣報價收款:高雄國稅局113年6月發布的案例,A公司111年度按海關出口金額7,394,140元的2%,列報特別交際費147,882元。但買賣契約約定以新臺幣報價及收款,帳上也沒有任何兌換損益,國稅局認定沒有取得外匯收入,全數剔除補稅並加計利息。
注意「沒有兌換損益」這個細節。外幣收款通常會產生匯率差異,帳上整年沒有任何兌換損益,國稅局會直接懷疑收款幣別。
零稅率和特別交際費是兩回事
賣給保稅區營業人供營運的貨物,依加值型及非加值型營業稅法適用營業稅零稅率,不需要收外匯。但所得稅的特別交際費看的是「取得外匯收入」,條件不同。營業稅可以報零稅率,不代表所得稅可以多列2%。
試算:部分外銷收新臺幣
以下為假設案例。
銷貨
- 全年銷貨淨額1億2,000 萬元
- 外銷,以美元收款5,000 萬元
- 賣給科學園區乙公司,報關出口、收新臺幣2,000 萬元
- 日本客戶,約定新臺幣報價收款1,000 萬元
- 內銷4,000 萬元
進貨與交際費
- 全年進貨淨額7,000 萬元
- 實際支付交際費(有憑證、與業務有關)250 萬元
進貨部分
120,000 元- 3,000 萬元 × 2‰ = 60,000 元
- (7,000 萬元 − 3,000 萬元)× 1.5‰ = 60,000 元
銷貨部分
540,000 元- 3,000 萬元 × 6‰ = 180,000 元
- (1億2,000 萬元 − 3,000 萬元)× 4‰ = 360,000 元
如果甲公司沒有委託會計師簽證,一般限額只有:進貨 3,000萬元 × 1.5‰ + 4,000萬元 × 1‰ = 85,000元;銷貨 3,000萬元 × 4.5‰ + 9,000萬元 × 3‰ = 405,000元;合計490,000元,比簽證少170,000元。
常見錯誤
- 把2%當成可以直接列的費用:2%是上限,不是設算費用。特別交際費一樣要有發票、收據等確實憑證,並與業務有關。只按外銷收入 × 2%估列、沒有對應支出,整筆會被剔除。
- 用報單金額或外銷發票金額算限額:要用實際以外幣收取的外銷收入計算。同一個客戶有時收美元、有時收新臺幣,要分開統計。
- 把營業稅零稅率銷售額全部當成外銷結匯收入:賣給保稅區、收新臺幣的零稅率銷售額不能算。
- 預收外匯款提前計入:預收的外幣貨款,要等出貨、沖轉為營業收入的年度才計入計算基礎。
常見問題
賣給科學園區廠商已經適用零稅率,為什麼還不能列特別交際費?
零稅率是營業稅的規定,賣給保稅區營業人供營運使用的貨物就可以適用,不要求收外匯。特別交際費是所得稅的規定,條文要求「取得外匯收入」。收新臺幣的部分,營業稅可以報零稅率,所得稅不能列特別交際費。
只有部分外銷收外幣,特別交際費可以按比例列嗎?
可以。限額以實際取得外匯的外銷收入計算,收外幣的部分照算2%,收新臺幣的部分不算。
今年特別交際費沒用完,可以留到明年用嗎?
不行。所得稅法的限額以「當年度」外銷結匯收入計算,法條沒有遞延規定。超過限額的交際費也不能延到以後年度列報。
松哲實務觀點
我們看到的問題,通常不是公司不知道2%這條規定,而是業務和財會之間的資訊斷了:業務為了避開匯率風險改成新臺幣報價,或是接了科學園區客戶的訂單,財會申報時仍按「外銷銷售額」整筆乘以2%。國稅局查核時調銀行入帳紀錄,一眼就看得出來。
建議做法:
- 銷貨明細加一欄「收款幣別」:每筆外銷在入帳時就標註收外幣或新臺幣,年底直接加總收外幣的部分當計算基礎。
- 改用新臺幣報價前先試算:新臺幣報價可以把匯率風險轉給客戶,但也失去這部分的2%額度。外銷占比高、交際費支出大的公司,兩者要一起評估。
- 保留外幣收款證明:合約或訂單幣別、銀行外幣入帳通知、兌換損益明細,三者要對得起來。
- 預收款另外列管:預收外匯款在沖轉營業收入的年度才計入,跨年度的訂單要追蹤。
- 交際費憑證照一般規定取得:特別交際費和一般交際費一樣,要有統一發票或收據,與業務有關;用自家產品送禮,帳上要記載品名、數量和成本。
2%是給「真正收外匯的外銷」的額度,計算基礎看銀行入帳的幣別,不看報單。
本文依公開法規與國稅局發布資料整理,僅供一般參考,不構成個案稅務意見;個案適用請以主管機關核定及法規原文為準。試算為假設數字。