臺灣與新加坡的所得稅協定,從1981年簽署以來一直沒有大修。新約於2025年12月31日簽署,115年(2026年)2月13日生效,116年(2027年)1月1日起適用,取代舊約。
這次修約對兩種企業影響最大,而且方向相反:
- 新加坡公司投資台灣:從台灣拿回股利、利息、權利金,扣繳稅率大幅下降。
- 台灣公司在新加坡設子公司或區域總部:過去靠舊約享有的「間接稅額扣抵」與「視同已納稅額扣抵」設了3年落日,之後把新加坡盈餘匯回台灣的稅負會明顯增加。
時程:哪一天開始、用到哪一年
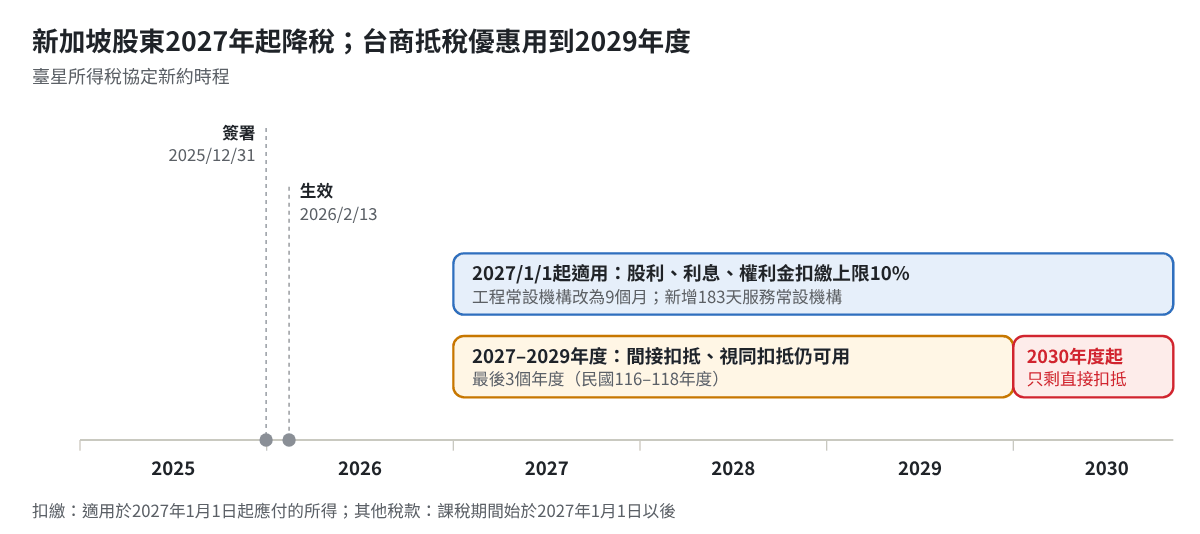
| 項目 | 日期 |
|---|---|
| 簽署 | 2025年12月31日 |
| 生效 | 115年(2026年)2月13日 |
| 就源扣繳稅款 | 適用於116年(2027年)1月1日起應付的所得 |
| 其他稅款 | 適用於課稅期間始於116年1月1日以後的所得 |
| 間接扣抵、視同已納稅額扣抵 | 只適用116至118年度營利事業所得稅申報,119年度起停止 |
換句話說,2026年內支付的股利、利息、權利金,仍適用舊約與國內稅率。
新加坡股東:扣繳上限一律10%
新加坡居住者取得台灣來源的被動所得,扣繳上限如下:
| 所得 | 國內扣繳率(無固定營業場所的外國企業) | 舊約上限 | 新約上限 |
|---|---|---|---|
| 股利 | 21% | 40%(高於國內稅率,等於沒有優惠) | 10% |
| 利息 | 一般為20% | 無 | 10%;協定所列特定實體取得者免稅 |
| 權利金 | 20% | 15% | 10% |
國內扣繳率依據:股利為各類所得扣繳率標準第4條,利息、權利金為第3條。
試算:新加坡母公司每年從台灣子公司收回的款項
以下為假設案例。
| 款項 | 金額 | 2026年扣繳 | 2027年起扣繳 | 每年少繳 |
|---|---|---|---|---|
| 股利 | 1,000萬元 | 210萬元(21%) | 100萬元(10%) | 110萬元 |
| 權利金 | 500萬元 | 75萬元(舊約15%) | 50萬元(10%) | 25萬元 |
| 母公司借款利息 | 300萬元 | 60萬元(20%) | 30萬元(10%) | 30萬元 |
| 合計 | 1,800萬元 | 345萬元 | 180萬元 | 165萬元 |
股利的降幅最大,從21%直接降到10%。台灣子公司累積了一定盈餘、原本延後分配的新加坡集團,可以重新排定分配時點。
上限稅率不是自動適用
依適用所得稅協定查核準則第25條,新加坡股東要在付款時直接適用10%,必須提供:
- 新加坡稅務機關(IRAS)出具的居住者證明;
- 該筆所得的受益所有人證明;
- 所得計算文件:股利附持股證明與股利發放計算表;利息附借貸合約與計息明細;權利金附授權合約(含中譯本)與計算明細。
台灣子公司是扣繳義務人,申報時要寫明適用的協定條文並附上述文件。新加坡公司如果只是控股殼、沒有實際營運,可能被認定不是受益所有人而不能適用上限稅率。利息若屬協定免稅項目,則要先向國稅局申請核准。
常設機構門檻也改了
- 工程型常設機構:舊約為1年內累計超過6個月,新約改為持續超過9個月,對基礎建設、能源、廠房安裝工程較寬鬆。
- 服務常設機構(新增):新加坡企業派員來台提供服務,任何12個月內持續或合計超過183天,即構成常設機構,歸屬的利潤要在台灣課稅。天數怎麼算、跨合約如何合併,可參考拿到租稅協定免稅核准函,後面的合約就不用扣繳了嗎?
其他值得注意的變動
| 項目 | 新約內容 |
|---|---|
| 管理服務費 | 舊約的「營業利潤」排除管理、控制或監督活動的所得;新約刪除這項排除,集團管理服務費有機會適用營業利潤免稅 |
| 海空運輸 | 海運及空運利潤在來源國免稅 |
| 關係企業 | 新增相對應調整機制,一方做移轉訂價調整時,另一方可相應調整並透過相互協議程序處理 |
| 資本利得 | 新增條文:不動產、常設機構資產,以及價值主要來自來源國不動產的未上市股權,來源國可以課稅;其他資本利得原則上由居住國課稅 |
台商:新加坡盈餘匯回的抵稅只剩3年
台灣公司的境外所得要併入課稅,已在國外繳納的所得稅,依所得稅法第3條第2項可以扣抵,但扣抵額不得超過因加計國外所得而增加的應納稅額。
舊約在這個基礎上多給了兩種扣抵:
- 間接稅額扣抵:新加坡子公司就其利潤繳納的公司稅,可以按比例扣抵台灣母公司就股利應繳的稅。
- 視同已納稅額扣抵:新加坡子公司因租稅獎勵少繳的稅,視同已經繳納,也可以扣抵。
新約第23條讓這兩種扣抵只用到116至118年度。119年度起只剩直接扣抵,也就是只能扣抵在新加坡實際繳納、且由台灣公司本身負擔的稅。新加坡對股利不扣繳,所以實務上新加坡子公司匯回的股利,在台灣可能要全額按20%課徵營利事業所得稅。
此外,新加坡已對適用全球最低稅負制的大型跨國集團實施國內補充稅(DTT),享有獎勵稅率的子公司仍可能被補到15%。獎勵稅率與視同扣抵兩項優勢同時縮小,新加坡作為區域總部的稅務誘因明顯下降。
松哲實務觀點
這次修約的影響有時間差:新加坡投資人的利多從2027年開始,台商的不利影響則在2030年才完全浮現。兩邊都應該趁現在規劃,而不是等到稅率生效或落日才處理。
建議做法:
- 新加坡股東:排定2027年後的分配時程。2026年內不急著分配的盈餘,可評估延到116年1月1日以後才成為「應付」股利,適用10%。分配日、決議日與應付日的認定,宜事先確認。
- 新加坡股東:提早備妥文件。居住者證明按年度申請,受益所有人證明與實質營運資料要能支持,否則台灣子公司只能按21%扣繳,事後再申請退稅。
- 台商:盤點新加坡子公司的保留盈餘。評估在116至118年度分批匯回,以使用最後3年的間接扣抵與視同扣抵;同時試算119年度以後繼續留在新加坡或匯回的稅負。
- 雙方:重看跨境合約。權利金、借款利息、管理服務費、派員提供服務的合約,配合新稅率與常設機構門檻調整條款與報價。
- 集團架構:重新評估新加坡的角色。若新加坡公司只是控股或資金中心、沒有實質營運,新約下的受益所有人審查會更嚴格。
新約的10%與3年過渡期都有明確的起訖日期,越早排定時程,可選擇的做法越多。
法源一覽
| 法規 | 條次 | 規範內容 |
|---|---|---|
| 臺星所得稅協定(新約) | 第5條、第7條至第13條、第23條、第28條 | 常設機構、營業利潤、海空運輸、關係企業、股利、利息、權利金、資本利得、消除雙重課稅(含扣抵落日)、適用時點 |
| 各類所得扣繳率標準 | 第3條 | 無固定營業場所外國企業的利息20%(部分15%)、權利金20% |
| 各類所得扣繳率標準 | 第4條 | 境外營利事業獲配台灣股利扣繳21% |
| 適用所得稅協定查核準則 | 第25條 | 適用上限稅率的文件:居住者證明、受益所有人證明、所得計算文件;利息免稅須申請核准 |
| 所得稅法 | 第3條 | 境外所得併計課稅與國外稅額扣抵限額 |
協定條次依公開資料整理,以協定正式文本為準。本文僅供一般參考,不構成個案稅務意見;個案適用請以主管機關核定及協定、法規原文為準。試算為假設數字。
參考資料