台灣企業向韓國廠商採購,常會連帶買到「人」的服務:
- 韓國設備商派工程師來台安裝、試車、教育訓練;
- 韓國顧問公司來台做製程或品質管理輔導;
- 韓國軟體公司派員來台導入系統。
韓國公司在台灣沒有分公司,付給它的服務費屬於所得稅法規定的「在中華民國境內提供勞務之報酬」,是台灣來源所得。台灣付款公司是扣繳義務人,付款時要按給付額扣繳20%。
臺韓所得稅協定在112年(2023年)12月27日生效、113年(2024年)1月1日起適用。依協定,韓國企業在台灣沒有常設機構時,營業利潤只由韓國課稅,台灣這20%有機會免掉。但免稅不是自動適用:要先向國稅局申請核准,核准前付款仍然要照扣20%。
臺韓所得稅協定重點
| 項目 | 內容 |
|---|---|
| 正式名稱 | 駐韓國台北代表部與駐臺北韓國代表部避免所得稅雙重課稅及防杜逃稅協定(共29條) |
| 生效 | 112年(2023年)12月27日,我國第35個生效的全面性所得稅協定(生效當時) |
| 適用 | 就源扣繳:113年1月1日以後應付的金額;其他稅款:課稅年度始於113年1月1日以後 |
| 營業利潤 | 在對方沒有常設機構者免稅 |
| 股利、利息、權利金 | 扣繳上限一律10%;特定政府機關、中央銀行及輸出入銀行的利息免稅 |
| 防止濫用 | 安排或交易的主要目的之一是取得協定利益者,不給協定優惠 |
以韓國居住者取得台灣來源所得為例,協定與國內扣繳率的差距如下:
| 所得 | 國內扣繳率(無固定營業場所的外國企業) | 臺韓協定 |
|---|---|---|
| 服務報酬(營業利潤) | 20% | 在台無常設機構且經核准:免稅 |
| 股利 | 21% | 上限10% |
| 利息 | 一般為20%(公債、公司債等為15%) | 上限10% |
| 權利金 | 20% | 上限10% |
本文專談服務報酬。
免稅的兩個前提:韓國居住者、在台沒有常設機構
一、韓國居住者
協定只適用於雙方的居住者。依適用所得稅協定查核準則,韓國企業是否為居住者,以韓國稅務機關核發的居住者證明認定。財政部112年8月發布從寬措施:申請時點前6個月內由對方國家核發的居住者證明,稽徵機關從寬認定。
二、在台灣沒有常設機構
臺韓協定的常設機構,除了分公司、辦事處、工廠這類固定營業場所,還包括:
| 類型 | 門檻 |
|---|---|
| 工程型 | 建築工地、營建、裝配或安裝工程,或相關監督活動,持續超過6個月 |
| 服務型 | 透過員工或其他人員提供服務(包括諮詢服務),任何12個月內,就相同或相關計畫案在台灣持續或合計超過183天 |
| 代理人型 | 有人有權並經常在台灣以韓國企業名義簽約 |
只做採購、倉儲、展示、蒐集資訊等準備性或輔助性活動的場所,不算常設機構。
臺韓協定有一個容易漏掉的規定:關係企業的天數要併計。協定規定,企業與另一家企業有聯屬關係(一方直接或間接控制另一方,或兩家同受第三者控制)時,計算工程或服務期間要加計關係企業在台從事相關活動的期間;同一段期間同時進行的部分不重複計算。所以韓國集團把一個案子拆給兩家子公司分別派人,天數仍會合在一起算。
天數本身的算法,依查核準則:自入境次日起算至出境當日,例假日、休假、病假都要算;多人同時在台時,重疊期間不重複計算;「任何12個月」是連續12個月,跨年不歸零。
申請流程
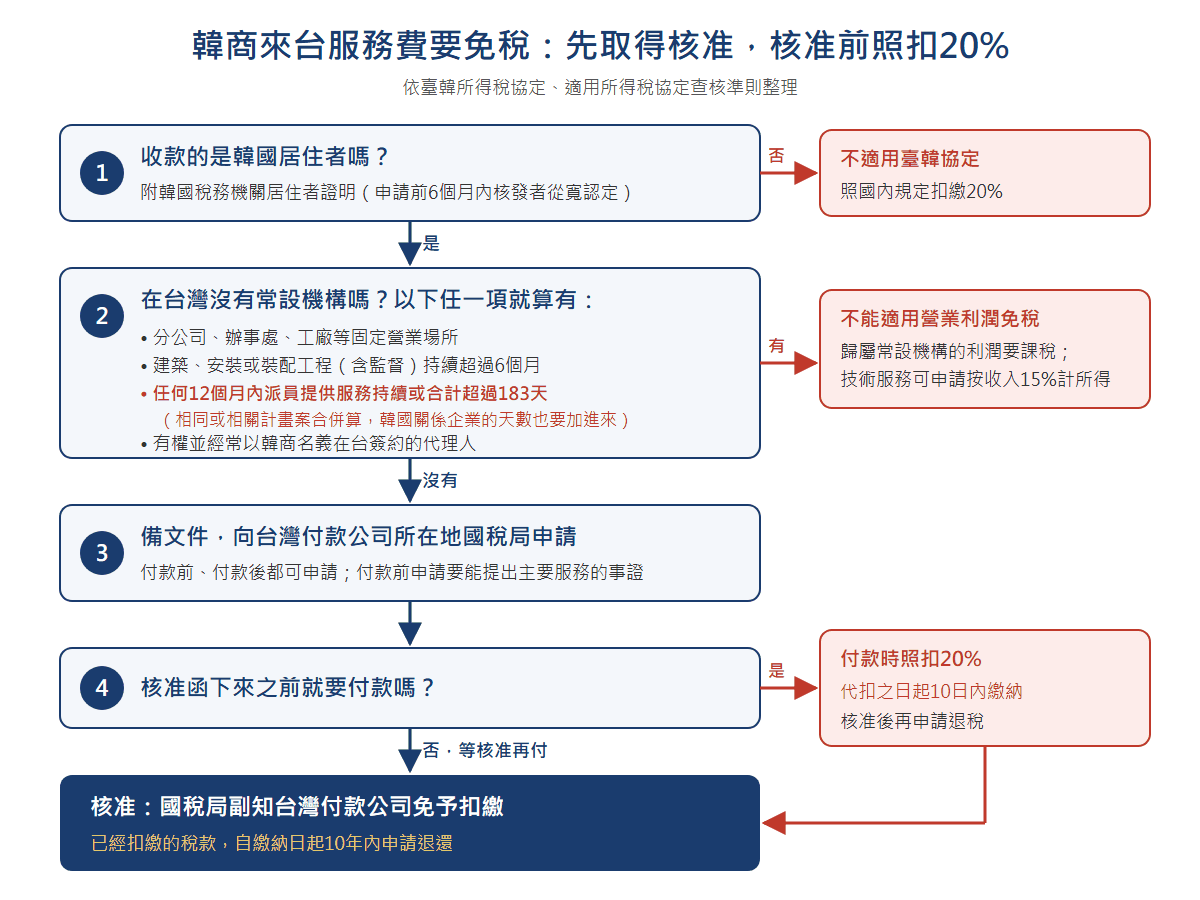
依查核準則,韓國企業要檢附居住者證明、在台沒有常設機構的證明文件及所得相關文件,向給付人所在地的國稅局申請核准。核准時,國稅局會副知台灣付款公司免予扣繳。實務上多由台灣付款公司或會計師受託代辦。
各區國稅局公布的應備文件大致如下:
| 文件 | 說明 |
|---|---|
| 申請書正本 | 「外國營利事業申請適用租稅協定營業利潤免稅申請書」,各區國稅局網站可下載 |
| 居住者證明正本 | 韓國稅務機關核發;同一年度已在前次申請附過正本者,可免重複提出 |
| 授權書正本 | 委由台灣公司或個人代為申請時附上 |
| 合約影本 | 原文及中譯本,中譯可節錄重點 |
| 所得相關證明 | 請款單、invoice、計價明細 |
| 服務流程說明 | 依合約怎麼提供服務 |
| 服務事證 | 例如顧問報告、安裝驗收紀錄、教育訓練紀錄 |
| 在台有無固定營業場所或營業代理人的說明 | 說明是否在台設點或委託營業代理人 |
國稅局審查的重點是三件事:服務怎麼提供、有沒有事證、是否構成常設機構。申請可以在付款前,也可以在付款後;付款前申請者,要能提出合約主要服務活動的事證。
核准前就要付款怎麼辦
很多案子是工程師做完、驗收後就要付款,核准函還沒下來。這時台灣付款公司仍應:
- 按給付額扣繳20%;
- 自代扣稅款之日起10日內繳納,並申報、發給扣繳憑單。
之後取得核准,可由所得人或扣繳義務人自繳納之日起10年內,向原受理扣繳申報的稽徵機關申請退還(114年4月8日修正前為5年;修正施行時繳納未滿5年者適用10年)。
試算案例
以下為假設案例。
台灣乙公司向韓商甲公司購買生產設備,另簽安裝及教育訓練合約,服務費800萬元,115年(2026年)4月至6月分3次派工程師來台,在台合計45天。甲公司在台灣沒有分公司、辦事處,也沒有代理人。
付款前取得核准
0 元- 乙公司付款時扣繳
- 甲公司全額收到 800 萬
核准前付款,事後申請
160 萬- 乙公司付款時扣繳:800 萬 × 20% = 160 萬
- 核准後申請退還 160 萬
變化:韓國關係企業的天數併入
假設同一案中,甲公司的姊妹公司丙公司(同受韓國母公司控制)負責設備試車,派員在台150天,其中10天與甲公司人員同時在台。
依臺韓協定,甲公司的服務期間要加計丙公司相關活動的期間,重疊部分不重複計算:
45天+150天-10天=185天,超過183天
甲公司在台灣構成常設機構,不能依協定的營業利潤條文申請免稅。這時可以考慮:
- 申請按收入15%計算所得額:提供技術服務、成本費用分攤計算困難的外國企業,經財政部核准,可按在台營業收入的15%計算所得額。
- 申報歸屬常設機構的利潤:協定只准台灣對歸屬於常設機構的利潤課稅,可以依實際利潤申報。
常見錯誤
- 以為有協定就可以不扣繳:營業利潤免稅要先經國稅局核准,核准前付款仍應扣繳。
- 把183天當成個人的居住者天數:個人居住者看的是一個課稅年度(1月1日至12月31日);協定的服務常設機構是任何連續12個月,會跨年。
- 只算自己員工、漏算關係企業:臺韓協定要求加計聯屬企業在台從事相關活動的期間。
- 合約裡混了技術授權:協定所稱的權利金包括有關工業、商業或科學經驗的資訊(know-how),這部分適用10%上限稅率,不能申請營業利潤免稅;合約應把授權費與服務費分開計價。
- 居住者證明太舊或年度不對:超過申請前6個月核發的證明,可能被要求補件。
- 以為協定也免營業稅:臺韓協定適用的是所得稅(韓國方面另含地方所得稅、農漁村特別稅),不包括營業稅。韓國公司在台無固定營業場所而銷售勞務,依加值型及非加值型營業稅法,由買受人於給付報酬的次期開始15日內繳納營業稅;買受人是一般稅額計算的營業人,且勞務專供應稅業務使用者,免予繳納。
- 核准一次就以為長期有效:核准函只就核准的期間與範圍免稅;新增合約、延長期間、增派人員,都要重新檢查天數並申請。
反過來:台灣公司到韓國提供服務
協定是雙向的。財政部說明,協定生效前,台灣公司在韓國沒有構成韓國國內法所定營業場所時,技術服務收入在韓國要按總額扣繳22%(含地方所得稅);協定適用後,未在韓國構成常設機構者,該收入在韓國免稅。
松哲實務觀點
我們看到的問題,多半不是「能不能免」,而是「誰來辦、什麼時候辦」。韓國廠商通常只在報價單寫「稅金由買方負擔」或「淨額報價」,台灣採購單位不知道要申請協定,付款時財務才發現要扣20%,雙方為了誰吸收這筆稅爭執;或是乾脆不扣繳,留下補稅罰鍰的風險。
建議做法:
- 簽約前先決定稅負條款:約定由哪一方負責申請協定、核准前扣繳的稅款由誰負擔、退稅款歸誰。
- 簽約後就請韓方申請居住者證明:證明要6個月內核發,太早申請會過期,太晚會趕不上付款。
- 付款前送件,保留服務事證:安裝驗收單、訓練簽到、顧問報告要留下,付款前送件才有東西可審。
- 建立在台天數表:記錄每位來台人員入出境日期,並問清楚韓國集團內其他公司是否也派人參與同一案。
- 合約分開計價:設備價款、技術授權、安裝服務分列,避免權利金與服務費混在一起被整筆認定。
協定給的是免稅的資格,不是免扣繳的通行證;先拿到核准,再談不扣繳。
協定內容依財政部公布的協定中文本整理,以協定正式文本為準。本文僅供一般參考,不構成個案稅務意見;個案適用請以主管機關核定及協定、法規原文為準。案例為假設情形。