115年(2026年)台股大漲,很多公司帳上的投資部位都有可觀的獲利。常見的情況包括:
- 公司把閒置資金拿去買上市櫃股票或國內基金,今年獲利了結;
- 集團重組,把轉投資子公司的股票賣給關係企業或外部投資人;
- 外商在台子公司用暫時用不到的營運資金投資台股或國內基金。
依所得稅法,證券交易所得自79年起停止課徵所得稅,所以這些獲利不用併入營利事業所得稅的課稅所得額。但所得基本稅額條例規定,營利事業計算「基本所得額」時,要把這筆停徵的所得加回去。
停徵不等於免稅:證券交易所得是最低稅負制(所得基本稅額)最主要的加計項目,獲利越大,越可能要補繳稅款。南區國稅局115年6月對外說明,轄區企業114年度申報的基本稅額比前一年增加約47%,主要來自股票及有價證券的獲利。
哪些交易要計入基本所得額
| 出售標的 | 一般營所稅 | 基本所得額 |
|---|---|---|
| 上市、上櫃、興櫃股票 | 停徵 | 計入 |
| 未上市櫃股票(有發行股票,屬有價證券) | 停徵 | 計入 |
| 國內基金受益憑證 | 停徵 | 計入 |
| 期貨(課徵期貨交易稅者) | 停徵 | 計入 |
| 持股過半、價值50%以上來自台灣房地的公司股權(上市櫃、興櫃除外) | 視同房地交易,適用房地合一稅 | 不是證券交易所得,不加計 |
| 經主管機關核可的衍生性金融商品 | 交易完成年度併入課稅所得額 | 不加計 |
判斷時先確認「這筆是不是證券交易所得」,再談最低稅負。個人出售未上市櫃股票的處理方式不同。
計算方式:四個步驟算出計入數
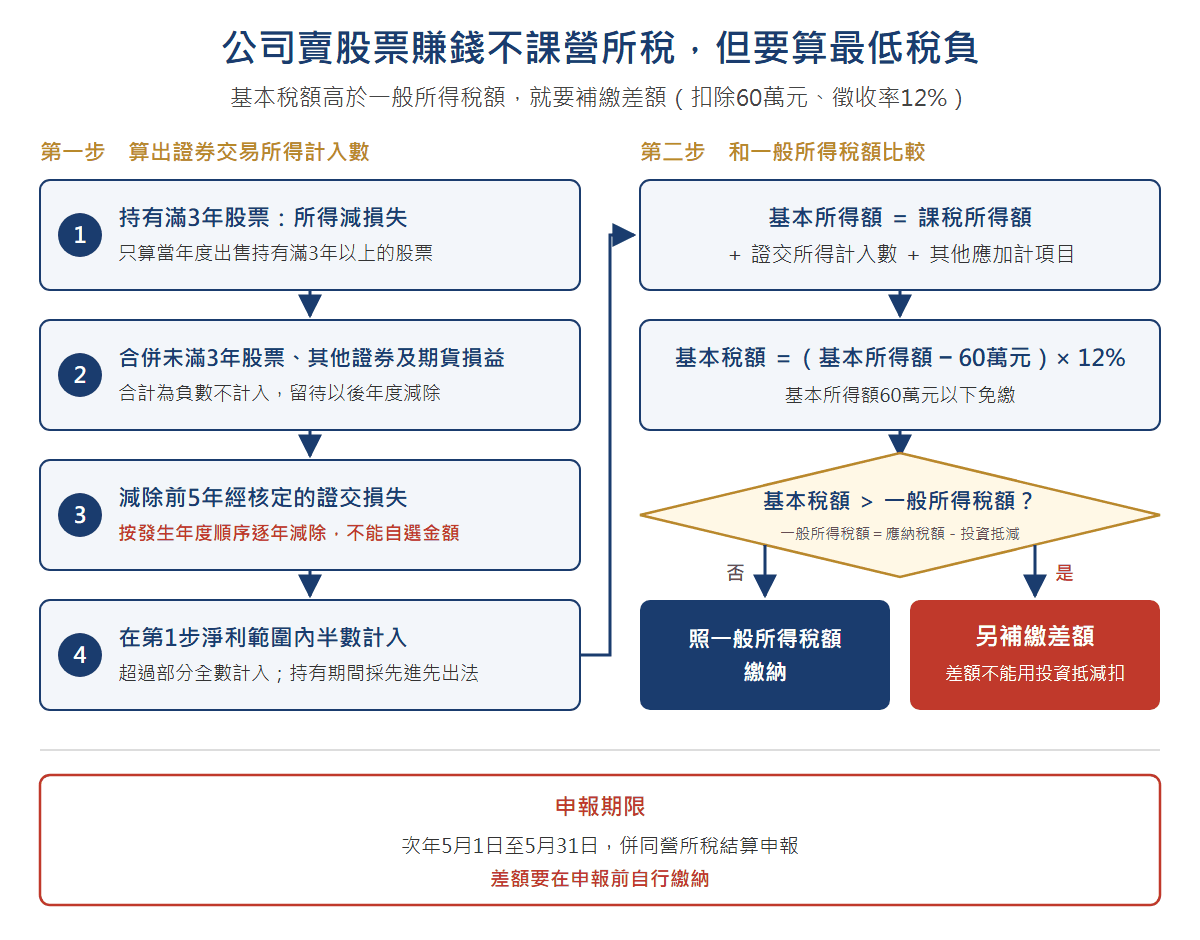
證券交易所得不是直接全額加回。依所得基本稅額條例及施行細則,順序如下:
- 持有滿3年以上的股票:當年度出售的所得,先減除當年度出售同類股票的損失。
- 合併計算:上一步的餘額,與持有未滿3年的股票、其他證券及期貨交易的所得或損失合併。合計為負數時不計入,留到以後年度減除。
- 減除以前年度損失:合計為正數時,減除前5年經國稅局核定的證券交易損失,要按損失發生年度的順序逐年減除,不能自己挑年度或金額。
- 半數計入:減除後的餘額,在第1步算出的「持有滿3年股票淨利」範圍內,以半數計入;超過的部分全數計入。持有期間採先進先出法計算。
營利事業於一百零二年度以後出售其持有滿三年以上……之股票者,……餘額為正者,以餘額半數計入當年度證券交易所得。(所得基本稅額條例)
算出計入數後,再依下表比較:
| 項目 | 規定 |
|---|---|
| 基本所得額 | 課稅所得額+證券交易所得計入數+其他應加計的免稅所得 |
| 扣除額 | 60萬元(條文為50萬元,依物價指數調整;財政部114年11月19日公告仍為60萬元) |
| 徵收率 | 12%(條文授權行政院在12%至15%之間訂定) |
| 基本稅額 | (基本所得額-60萬元)×12% |
| 一般所得稅額 | 依所得稅法計算的應納稅額,減除投資抵減後的餘額 |
| 應補繳 | 基本稅額高於一般所得稅額時,補繳差額;差額不能再用投資抵減扣除 |
| 申報期限 | 次年5月1日至5月31日,併同營所稅結算申報,差額於申報前自行繳納 |
試算案例
以下為假設案例。甲公司115年度(116年5月申報)的資料如下:
- 課稅所得額200萬元,沒有投資抵減,一般所得稅額=200萬元×20%=40萬元
- 出售A上市股票(108年買進,持有滿3年)獲利1,200萬元
- 出售B上櫃股票(115年初買進,持有未滿3年)損失200萬元
- 114年度經國稅局核定的證券交易損失100萬元,尚未扣除
基本稅額
70.8 萬元- (650 萬 - 60 萬)× 12%
一般所得稅額
40 萬元- 200 萬 × 20%
甲公司115年度的所得稅合計70.8萬元,比只看營所稅多出30.8萬元。
持有期間差一點,稅負差很多
同樣的交易,如果A股票是113年才買進、持有未滿3年:
A股持有滿3年|應補繳差額
30.8 萬元- 證券交易所得計入數:900 萬 × 50% = 450 萬元
- 基本所得額:650 萬元
- 基本稅額:(650 萬 - 60 萬)× 12% = 70.8 萬元
A股持有未滿3年|應補繳差額
84.8 萬元- 證券交易所得計入數:900 萬元全數計入
- 基本所得額:1,100 萬元
- 基本稅額:(1,100 萬 - 60 萬)× 12% = 124.8 萬元
只差在持有期間,補繳金額就多了54萬元。同一檔股票分批買進時,哪幾張滿3年要用先進先出法認定,不能挑成本最高或持有最久的先賣。
常見錯誤
- 以為停徵就不用填:有證券交易所得,就要在結算申報時一併填報基本稅額申報表;即使算下來不用補稅,損失年度如實申報,以後年度才有核定損失可以扣。
- 自己挑損失扣除的年度或金額:臺北國稅局114年12月公布的案例,公司當年度有證券交易所得1,300萬元,只自行扣除前一年度損失300萬元,想把其餘損失留到以後;國稅局認定前一年度核定的800萬元損失要全數先扣。
- 把證券交易損失列進營所稅:所得稅法規定證券交易損失不得自所得額減除,出售股票的損失只能在基本所得額內處理。
- 沒有分攤費用和利息:依所得稅法,同時有應稅與免稅所得時,相關成本費用要合理分攤;借錢買股票的利息全列在營所稅,查核時常被調整。
- 把房地股權當成證券交易:適用房地合一稅,不是停徵的證券交易所得,申報方式完全不同。
- 以為投資抵減可以扣到差額:研發等投資抵減只能扣一般所得稅額,所得基本稅額條例明定差額不得以投資抵減減除。
哪些營利事業不用繳
依所得基本稅額條例,下列營利事業不適用最低稅負制:
- 獨資、合夥組織;
- 在台灣沒有固定營業場所及營業代理人的外國營利事業;
- 辦理清算申報或宣告破產的營利事業;
- 基本所得額在60萬元以下者;
- 沒有適用投資抵減,也沒有應加計項目者。
外國母公司直接出售台灣子公司股票,若在台灣沒有固定營業場所,就不適用最低稅負制;但要另外確認是否屬房地股權交易。外國公司在台分公司則屬在台有固定營業場所,分公司名下的股票交易仍要計入基本所得額。
松哲實務觀點
我們看到的漏報,多半不是公司刻意隱匿,而是分工出了問題:股票由財務或老闆自己操作,券商對帳單沒有交給記帳人員,結算申報時只依帳上損益表填報,基本稅額申報表上的證券交易所得就空著。
建議做法:
- 每年年底前調出全年交易明細:向所有往來券商、投信索取年度對帳單,連同未上市股票的買賣契約,交給簽證或記帳會計師。
- 建立持股取得日清冊:依先進先出法記錄每批股票的取得日與成本,出售前就知道哪些已滿3年。
- 年底前試算基本稅額:獲利大的年度,可以在年底前試算,評估是否把持有快滿3年的部位延後到滿3年再出售。
- 損失年度也要申報:證券交易損失要經國稅局核定才能往後5年扣除,並依年度順序使用,建議保留歷年核定通知書。
證券交易所得是停徵,不是免稅;有交易就要算、要報,持有期間與損失扣除的順序都會影響要補多少稅。
本文依公開法規與國稅局發布資料整理,僅供一般參考,不構成個案稅務意見;個案適用請以主管機關核定及法規原文為準。案例為假設情形。