很多公司除了本業,也會持有其他公司的股權:
- 投資國內子公司或關係企業,每年領現金股利;
- 用閒置資金買上市櫃股票,領現金股利或盈餘轉增資的股票股利;
- 在海外設子公司,把海外盈餘以股利匯回台灣。
股利不是「銷售貨物或勞務」,不在營業稅法的課稅範圍,所以不用開發票、也沒有銷項稅額。但財政部的函釋要求,兼營投資業務的營業人,要把全年取得的股利彙總列入當年度最後一期營業稅的「免稅銷售額」,再按比例調整可扣抵的進項稅額。
一家原本只做應稅生意的公司,收到股利的那一年就成了「兼營營業人」,全年已經扣抵的進項稅額,年底可能要吐回一部分。
為什麼股利會影響營業稅
公司為了投資所發生的費用(例如評估投資案的律師與財務顧問費,以及本業和投資共用的辦公室、電腦設備),進項稅額如果全部拿去扣抵本業的銷項稅額,等於投資業務的成本完全不負擔營業稅,相較於專做投資、進項稅額完全不能扣抵的公司並不公平。
所以財政部函釋規定:兼營投資業務的營業人,年度中取得的股利,於年度結束時彙總列入當年度最後一期免稅銷售額申報,並依兼營營業人營業稅額計算辦法,按不得扣抵比例調整應納稅額。大法官解釋認為這只是說明兼營營業人如何計算不得扣抵的進項稅額,並不是對股利課營業稅,與憲法沒有牴觸。
法律上的依據是營業稅法:營業人因兼營免稅貨物或勞務,或因其他規定而有部分進項稅額不得扣抵時,不得扣抵的比例與計算辦法由財政部訂定,也就是《兼營營業人營業稅額計算辦法》。
哪些股利要列入
| 項目 | 是否列入免稅銷售額 |
|---|---|
| 國內公司配發的現金股利 | 列入 |
| 國外子公司或國外被投資公司配發的股利 | 列入,與國內股利一併彙總 |
| 未分配盈餘轉增資的股票股利 | 列入 |
| 資本公積轉增資配股 | 不列入(屬資本淨值科目調整) |
| 出售股票的價款 | 不列入計算不得扣抵比例 |
最後一列常被搞混:出售依法應課證券交易稅的股票,以及土地、政府公債的銷售額,計算辦法明文排除在不得扣抵比例之外;但股利要列入。
什麼時候申報、怎麼申報
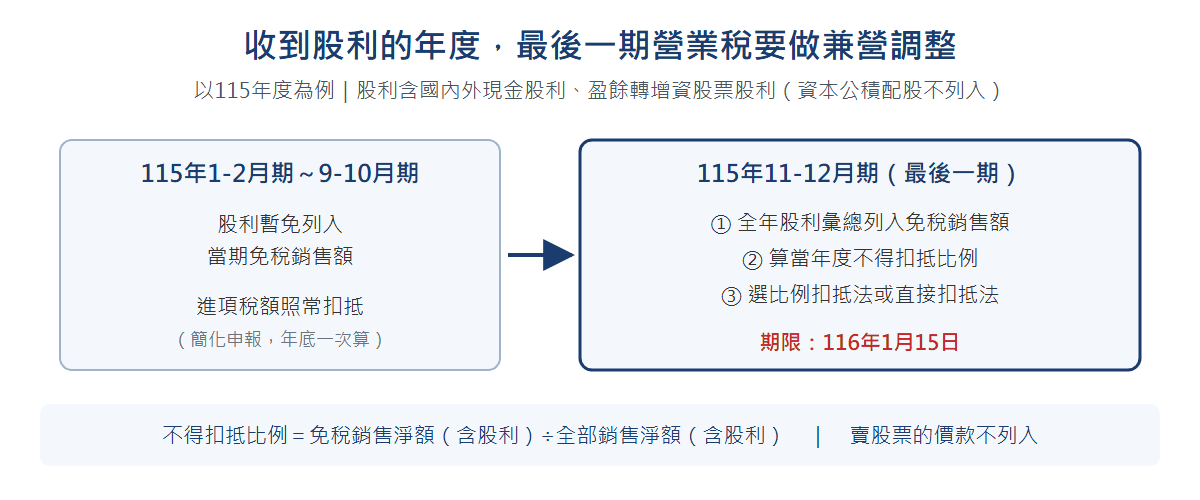
| 期間 | 股利怎麼處理 |
|---|---|
| 115年1-2月期至9-10月期 | 為簡化申報,股利可暫不列入當期免稅銷售額 |
| 115年11-12月期(最後一期) | 全年股利彙總列入免稅銷售額,按當年度不得扣抵比例計算調整稅額,與當期稅額一併申報繳納 |
| 申報期限 | 116年(2027年)1月15日前(次期開始15日內) |
年度中新設立的公司,當年度實際營業期間未滿9個月,當年度免辦調整,留到次年度最後一期一併調整。
兩種計算方法:比例扣抵法與直接扣抵法
先算當年度不得扣抵比例:
不得扣抵比例=免稅銷售淨額(含股利)÷全部銷售淨額(含股利)
接著擇一計算可扣抵的進項稅額:
| 項目 | 比例扣抵法 | 直接扣抵法 |
|---|---|---|
| 怎麼算 | 全部進項稅額都乘上不得扣抵比例 | 進項分成「專供應稅」「專供免稅(投資)」「共同使用」三類;專供應稅的全部可扣,專供免稅的全部不可扣,只有共同使用的乘上比例 |
| 條件 | 不需要 | 帳簿記載完備,能明確區分每筆進項的實際用途 |
| 限制 | 無 | 採用後3年內不得變更 |
| 會計師簽證 | 不需要 | 製造業、當年度銷售額逾10億元,或申報扣抵進項稅額逾2,000萬元者,最後一期調整申報要經會計師或稅務代理人查核簽證 |
| 適合 | 進項大多是共同使用、難以區分 | 股利金額大、本業進項明確,通常較省稅 |
依財政部新聞稿,兩種方法由營業人自行選擇有利者,不需要事先申請。股利金額通常遠大於投資相關的進項,用比例扣抵法會把本業進貨、設備的進項稅額一起拉下來,這就是直接扣抵法較有利的原因。
另外,有向境外公司購買勞務(例如國外雲端軟體、國外顧問服務)的公司要注意:專營應稅的營業人購進國外勞務專供應稅使用者免繳營業稅,但兼營營業人要按不得扣抵比例計算繳納。
試算案例
收入
- 應稅銷售淨額(含零稅率)8,000 萬
- 國內子公司現金股利1,200 萬
- 越南子公司匯回股利800 萬
- 合計10,000 萬
不列入:資本公積轉增資配股出售上市股票 1,500 萬
進項稅額(年度中已全數扣抵)
- 全年進項稅額300 萬
- 專供應稅營業262 萬
- 專供投資業務(顧問費)8 萬
- 共同使用(租金、設備、水電)30 萬
- 國外雲端軟體(共同使用,未繳營業稅)100 萬
比例扣抵法
61 萬- 進項調整:300 萬 × 20% = 60 萬
- 國外勞務:100 萬 × 5% × 20% = 1 萬
直接扣抵法
15 萬- 進項調整:8 萬 + 30 萬 × 20% = 14 萬
- 國外勞務:100 萬 × 5% × 20% = 1 萬
同一家公司,只因為選擇的方法不同,差了46萬元。前提是甲公司平時就把進項按用途分類記帳,才有資格用直接扣抵法。
常見錯誤
- 以為股利不課營業稅就不用報:股利本身不課稅,但要列入最後一期的免稅銷售額計算調整,漏了就是少繳稅。
- 只報國內股利,漏了海外子公司匯回的股利:國外股利一樣要列入。海外盈餘匯回台灣時,這類漏報並不少見。
- 股票股利漏列,或把資本公積配股也列進去:盈餘轉增資的股票股利要列,資本公積轉增資配股不列。
- 把賣股票的錢也列入比例:出售應課證券交易稅的股票不列入不得扣抵比例的計算。
- 沒有比較兩種方法,直接用比例扣抵法申報:直接扣抵法往往較有利,但要有平時分類記帳的資料支持。
- 忘了國外勞務也要跟著調整:成為兼營營業人後,購買境外勞務共同使用的部分要按比例補繳營業稅。
常見問題
公司股利依所得稅法不計入所得額,為什麼營業稅還要申報?
營業稅不是對股利課稅,而是用股利來衡量公司有多少比例的資源用在投資業務,再據以減少可扣抵的進項稅額。所得稅的股利不計入所得與營業稅的兼營調整是兩套不同的規定,要分開處理。
已經用比例扣抵法申報了,還能改成直接扣抵法嗎?
依財政部新聞稿,申報案件尚未核課確定的營業人,可以向國稅局申請變更扣抵方法。實務上曾有營業人在國稅局核定後才主張改用直接扣抵法而遭否准,所以要改就要趁核定前提出,並準備好進項用途分類的帳簿資料。
年度中才設立的公司,當年就收到股利,要做調整嗎?
年度中開始營業、當年度實際營業期間未滿9個月的兼營營業人,當年度免辦調整,到次年度最後一期再一併調整。年度中停業又復業的公司則不適用,仍要在當年度最後一期調整。
松哲實務觀點
這個問題最常發生在兩種公司:一是本業穩定、近年開始轉投資或成立控股架構的中小企業,二是有海外子公司、這幾年把盈餘匯回台灣的台商。共同點是記帳與申報營業稅的人,平常只看發票,股利入帳時沒有人想到營業稅。
建議做法:
- 每年11月盤點全年股利:國內外現金股利、盈餘轉增資股票股利逐筆列表,與銀行入帳及股利憑單核對,區分不列入的資本公積配股。
- 平時就把進項分類記帳:專供應稅、專供投資、共同使用三類分開,年底才有資格選直接扣抵法;事後補分類往往難以舉證。
- 申報前兩種方法都試算:選有利的方法,並注意直接扣抵法採用後3年不得變更,以及是否需要會計師簽證。
- 一併檢查境外勞務:有購買國外軟體、顧問服務的,記得按比例補繳營業稅。
股利入帳時,就把「最後一期營業稅要調整」記在年度行事曆上,比事後補稅、繳罰鍰划算得多。
本文僅供一般參考,不構成個案稅務意見;個案適用請以主管機關核定及法規、函釋原文為準。試算為假設數字。