公司買車給員工開,車子的營業稅不能扣抵,很多人都知道。所以常有人想:「改用租的,總可以抵了吧?」
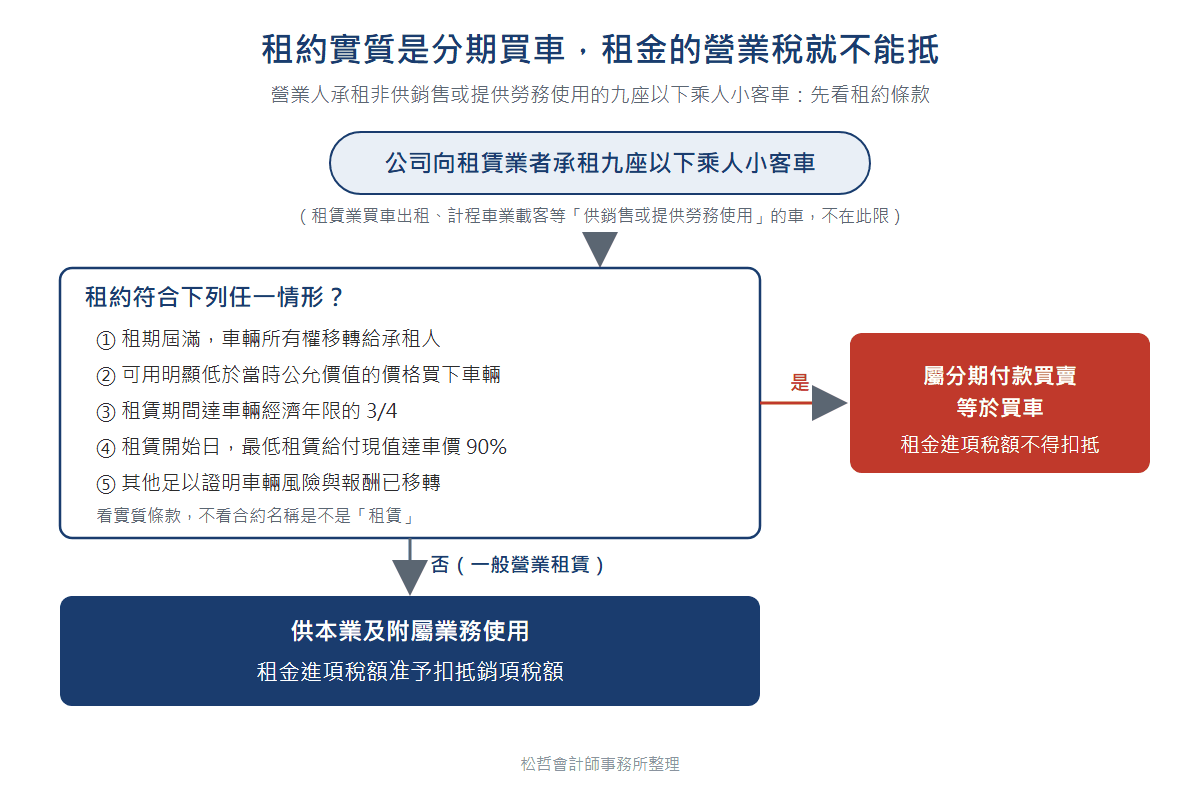
答案是:要看租約的實質。租約其實是分期買車,租金的營業稅就跟買車一樣不能抵。
哪些車受限制
受限制的是公司自己用的九座以下乘人小客車,例如轎車、休旅車、7人座或9人座廂型車。
汽車經銷商買來賣的車、租賃業買來出租的車、計程車業載客用的車,不受這個限制。
租約是不是其實在買車
有下列任何一種情形,財政部認為這是分期付款買車,租金的營業稅不能扣抵:
- 租期滿,車子過戶給公司。
- 租期內可以用明顯低於市價的價格買下車子,例如期滿用1元或殘值買回。
- 租期達車子使用年限的3/4,例如車子估計能用8年,租了6年以上。
- 租金總額(換算成現值)達車價的90%,等於分期付清。
- 其他車子的風險和好處實際上已經轉給公司的情形。
看的是合約條款的實質,不是合約名稱寫不寫「租賃」。附約、報價單寫的期滿處理方式也算。
舉例
以下為假設案例。甲公司需要一部轎車,比較兩種安排:
A:租購方案
不能扣抵- 期滿車子過戶給甲公司
- 等於分期買車
B:一般長租
可以扣抵- 期滿還車,沒有低價買回條款
營業稅不能扣抵的部分,所得稅上可以照支出性質列為費用或車輛成本。
簽約前要注意
- 合約先給會計看:對照上面五種情形,特別注意附約和期滿怎麼處理。
- 請租賃公司書面說明:這筆租約在它們那邊是一般租賃還是融資租賃,可以當作判斷參考。
本文依公開法規與財政部、國稅局發布資料整理,僅供一般參考,不構成個案稅務意見;個案適用請以主管機關核定及法規原文為準。案例為假設情形。